El balance que recibes no sale de la nada: se arma en una hoja de trabajo de ocho columnas que parte en el libro diario y termina en la utilidad de tu período.
La hoja de trabajo de ocho columnas es la tabla donde tu contador ordena las cuentas del mayor, calcula sus saldos y las reparte entre balance y resultado. En Chile se usa como sinónimo del «balance de 8 columnas», que es el nombre que le da el SII. No necesitas armarla tú, pero sí entenderla: ahí se ve de dónde sale tu utilidad y por qué un error de registro en marzo aparece como descuadre en diciembre.
Cada cuenta termina en un solo lugar: o va al balance, o va al resultado.
Es una planilla en que cada fila es una cuenta de tu plan de cuentas y las columnas siguen el camino de su saldo. Parte del libro diario, que anota cada operación en orden cronológico, y del libro mayor, que las agrupa por cuenta; ambos se explican en el artículo sobre los libros contables obligatorios de una PyME. Sirve para comprobar que lo registrado cuadra, separar balance de resultado y calcular la utilidad.
Importa también por ley. El artículo 17 del Código Tributario exige acreditar la renta efectiva mediante contabilidad fidedigna, y el artículo 16 pide que los sistemas contables reflejen claramente el movimiento y resultado del negocio. La hoja de trabajo es la verificación de que los libros cierran bien.
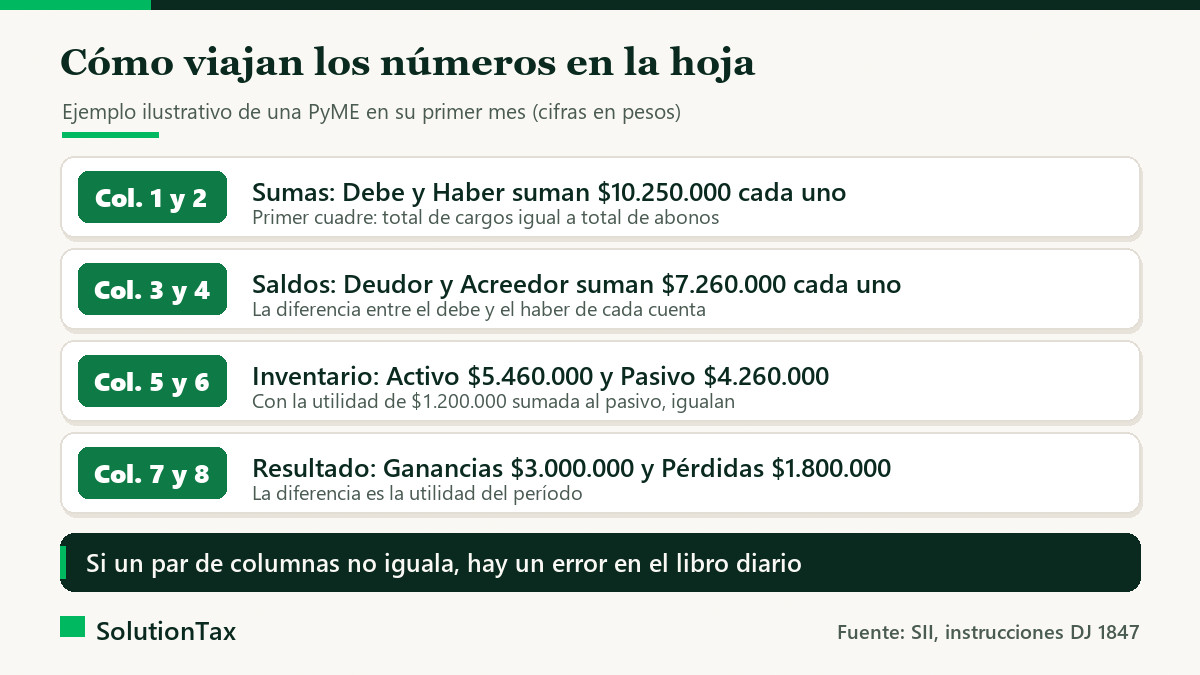
Las ocho columnas se leen en cuatro pares, y cada par depura al anterior. Las instrucciones del SII para la DJ 1847 las nombran así: débitos, créditos, saldo deudor, saldo acreedor, activo, pasivo, pérdidas y ganancias.
| Par | Columnas | Qué contiene |
|---|---|---|
| Sumas | Debe y Haber | Total de cargos y de abonos de cada cuenta |
| Saldos | Deudor y Acreedor | La diferencia entre ambos totales, en el lado que pesa más |
| Inventario | Activo y Pasivo | Cuentas de balance; el capital se anota junto al pasivo |
| Resultado | Pérdidas y Ganancias | Cuentas de gastos y de ingresos del período |
El orden importa, porque cada paso depende del anterior y un registro mal hecho se nota recién al final.
Imagina un aporte de capital de $3.000.000; una venta a crédito de $3.000.000 más IVA de $570.000; un cobro de $1.190.000; servicios comprados por $1.000.000 más IVA de $190.000, a crédito; un pago a proveedores de $500.000 y remuneraciones pagadas por $800.000. Al sumar el libro diario, el debe y el haber dan $10.250.000 cada uno. Los saldos quedan así:
| Cuenta | Saldo | Columna final |
|---|---|---|
| Banco | $2.890.000 deudor | Activo |
| Clientes | $2.380.000 deudor | Activo |
| IVA crédito fiscal | $190.000 deudor | Activo |
| Proveedores | $690.000 acreedor | Pasivo |
| IVA débito fiscal | $570.000 acreedor | Pasivo |
| Capital | $3.000.000 acreedor | Pasivo |
| Gastos generales | $1.000.000 deudor | Pérdidas |
| Remuneraciones | $800.000 deudor | Pérdidas |
| Ventas | $3.000.000 acreedor | Ganancias |
Los saldos deudores y los acreedores suman $7.260.000 cada uno. En inventario, el activo es de $5.460.000 y el pasivo con el capital, de $4.260.000. La diferencia es la utilidad de $1.200.000, que sale de restar las pérdidas ($1.800.000) a las ganancias ($3.000.000). Sumada a pasivo y a pérdidas, ambos pares igualan. Cada cuenta termina en un solo lugar: o va al balance, o va al resultado.
Según el SII, la Declaración Jurada 1847 informa el detalle de las cuentas del balance de ocho columnas al 31 de diciembre del año anterior, junto con el valor tributario de activos y pasivos. La presentan quienes declaran su renta efectiva con contabilidad completa en el régimen de primera categoría con deducción parcial del crédito (letra A del artículo 14 de la Ley de la Renta). Su formato lo fijó la Resolución Ex. SII N°123 de 2020. Tu contador confirma si tu régimen la exige.
Es la tabla donde se ordenan las cuentas del mayor en cuatro pares de columnas: sumas, saldos, inventario y resultado. En Chile se usa como sinónimo del balance de 8 columnas.
No. La hoja es el papel de trabajo del contador, con todas las cuentas y sus saldos. El balance general y el estado de resultados son los estados financieros que salen de ella.
Casi siempre hay un asiento incompleto o registrado en un solo lado, de modo que el debe no iguala al haber. Se corrige en el libro diario; no se ajusta una cuenta para forzar el cuadre.
Según el SII, la presentan quienes declaran renta efectiva con contabilidad completa en el régimen de primera categoría con deducción parcial del crédito. Tu contador confirma si tu régimen la exige.
Armar y revisar esta hoja en cada cierre es parte de la contabilidad mensual. Mauricio la prepara dentro de su servicio de contabilidad mensual al día, y puedes ver cómo se integra con tus impuestos en su servicio de contabilidad para PyMEs en Santiago.
Si cuadrar y revisar cifras cada mes te quita horas, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida que automatizan tareas repetitivas de tu negocio.
Ver servicios contables para PyMEsEscríbele por WhatsApp
Fuentes: SII, instrucciones de la DJ 1847 · SII, declaraciones juradas por régimen · SII, Resolución Ex. N°123 de 2020 · Código Tributario (DL 830), arts. 16 y 17
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona