Si el banco te pide más garantías de las que tienes, el FOGAPE puede respaldar una parte del crédito. Revisa quién puede acceder, cuánto cubre y qué pedirle a la institución financiera.
El FOGAPE es el fondo estatal que respalda una parte de los créditos que piden las empresas pequeñas y medianas. Para una PyME sin garantías propias suficientes, conocer los requisitos antes de pedir el crédito cambia la conversación con el banco. Aquí tienes qué dice la ley, con sus límites reales.
El FOGAPE no presta plata: respalda ante el banco una parte de tu crédito.
El Fondo de Garantía para Pequeños y Medianos Empresarios nació con el Decreto Ley 3.472 de 1980. Es una persona jurídica de derecho público que garantiza créditos, leasing y otros financiamientos que las instituciones financieras otorgan a micro, pequeñas y medianas empresas, según el texto consolidado en la Biblioteca del Congreso Nacional.
Lo administra BancoEstado y lo fiscaliza la Comisión para el Mercado Financiero (CMF). El FOGAPE no presta plata: respalda ante el banco una parte de tu crédito. Si el banco cobra la garantía, el Fondo se subroga en sus derechos y la cobranza continúa, de modo que la deuda sigue siendo tuya.
Pueden optar las empresas con ventas netas anuales de hasta 100.000 UF, según el artículo 3 de la ley. El propio FOGAPE las clasifica así: micro hasta 2.400 UF, pequeña entre 2.401 y 25.000 UF y mediana entre 25.001 y 100.000 UF. La CMF define cómo se miden esas ventas.
El crédito debe usarse en inversiones y gastos de tu misma actividad o de una conexa con ella.
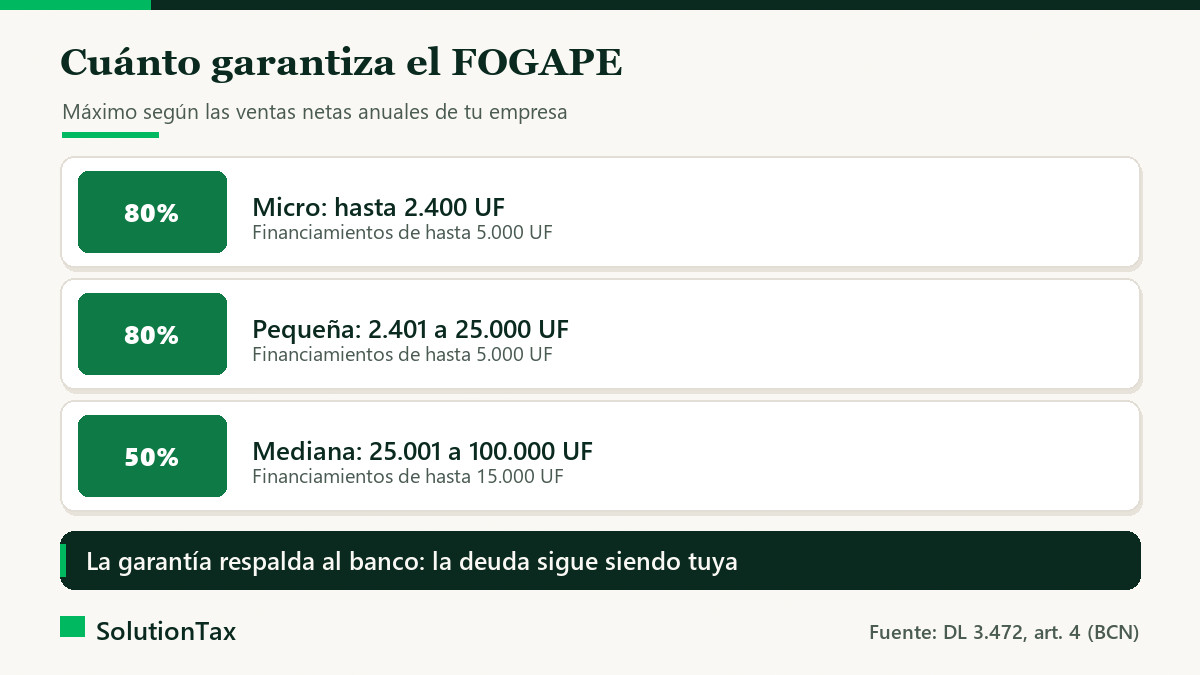
La ley fija topes máximos, no promesas. La cobertura efectiva puede ser menor, así que pídela por escrito. Los límites del artículo 4 son estos:
| Empresa | Ventas netas anuales | Máximo que garantiza el Fondo |
|---|---|---|
| Micro | Hasta 2.400 UF | 80% del saldo, en financiamientos de hasta 5.000 UF |
| Pequeña | 2.401 a 25.000 UF | 80% del saldo, en financiamientos de hasta 5.000 UF |
| Mediana | 25.001 a 100.000 UF | 50% del saldo, en financiamientos de hasta 15.000 UF |
Dos casos con ventas y montos supuestos, para ver qué parte queda garantizada como máximo:
| Caso | Crédito | Tope | Garantizado como máximo |
|---|---|---|---|
| Ventas de 10.000 UF | 2.000 UF | 80% | 1.600 UF (400 UF sin garantía) |
| Ventas de 40.000 UF | 10.000 UF | 50% | 5.000 UF (5.000 UF sin garantía) |
No postulas al Fondo: accedes a través de bancos, cooperativas de ahorro y crédito o sociedades de garantía recíproca que se adjudicaron derechos de garantía en las licitaciones del administrador. Esas instituciones evalúan si calificas. El listado vigente está en la página de instituciones del FOGAPE.
Los intereses del crédito se tratan como cualquier otro gasto financiero: el artículo 31 N°1 de la Ley de la Renta permite deducir los intereses pagados o devengados sobre las cantidades adeudadas, si cumplen los requisitos generales de gasto. Si dudas entre endeudarte o usar tu plata, compara capital propio y deuda; y si tu necesidad es de caja, ve primero línea de crédito versus crédito PyME.
No confundas el FOGAPE tradicional con FOGAPE Chile Apoya, un programa transitorio con reglas propias. Según el propio FOGAPE, tenía vigencia para cursar créditos entre el 26 de diciembre de 2022 y el 31 de diciembre de 2023. Confirma con tu banco qué línea está disponible hoy.
Además, el 28 de septiembre de 2026 el Gobierno presentó el plan Chile Despega. Según el Ministerio del Interior, incluye reforzar las garantías estatales del FOGAPE, con hasta $300 mil millones para capitalizarlo y un apalancamiento de hasta 13,5 veces: hasta $4,05 billones en garantías para créditos a empresas. El comunicado no precisa fechas ni coberturas, así que planifica con los topes que hoy fija la ley.
Es un fondo estatal creado por el Decreto Ley 3.472 de 1980 que garantiza una parte de los créditos que bancos y otras instituciones dan a micro, pequeñas y medianas empresas. Lo administra BancoEstado y lo fiscaliza la CMF.
Ventas netas anuales de hasta 100.000 UF. El FOGAPE las divide en micro (hasta 2.400 UF), pequeña (hasta 25.000 UF) y mediana (hasta 100.000 UF). La CMF reglamenta cómo se calculan esas ventas.
Como máximo 80% del saldo de cada financiamiento de hasta 5.000 UF si vendes hasta 25.000 UF al año, y 50% en financiamientos de hasta 15.000 UF si vendes más. La cobertura efectiva puede ser menor.
No. Pides el crédito a un banco, cooperativa o sociedad de garantía recíproca que tenga derechos de garantía del FOGAPE. Esa institución evalúa si calificas y si puedes pagar el crédito.
No. La garantía respalda al banco, no te libera de pagar. Si el banco cobra la garantía, el Fondo se subroga en sus derechos y la cobranza continúa contra tu empresa.
Si vas a pedir un crédito, tener la contabilidad y los F29 ordenados te ayuda a mostrar tus ventas y tu capacidad de pago. Mauricio puede dejar esa información lista dentro de su servicio de contabilidad para PyMEs, o puedes ver los servicios contables que ofrece.
Si armar carpetas y comparativos para el banco te quita horas cada vez, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida que automatizan tareas repetitivas de tu negocio.
Ver contabilidad para PyMEsEscríbele por WhatsApp
Fuentes: Decreto Ley 3.472 de 1980, FOGAPE (BCN) · FOGAPE, preguntas frecuentes · Ministerio del Interior, plan Chile Despega (28-09-2026) · Ley de la Renta (DL 824), art. 31 N°1
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona