El arriendo y los sueldos de administración cuestan lo mismo vendas mucho o poco. Lo que cambia es cuánto de ese gasto carga cada unidad, y ahí nacen dos errores de precio.
El costo fijo unitario en una PyME es la parte de los costos fijos del mes que le toca a cada unidad vendida. Se obtiene dividiendo los costos fijos totales por las unidades, y por eso se mueve solo: baja cuando vendes más y sube cuando vendes menos, aunque no hayas cambiado nada en el negocio.
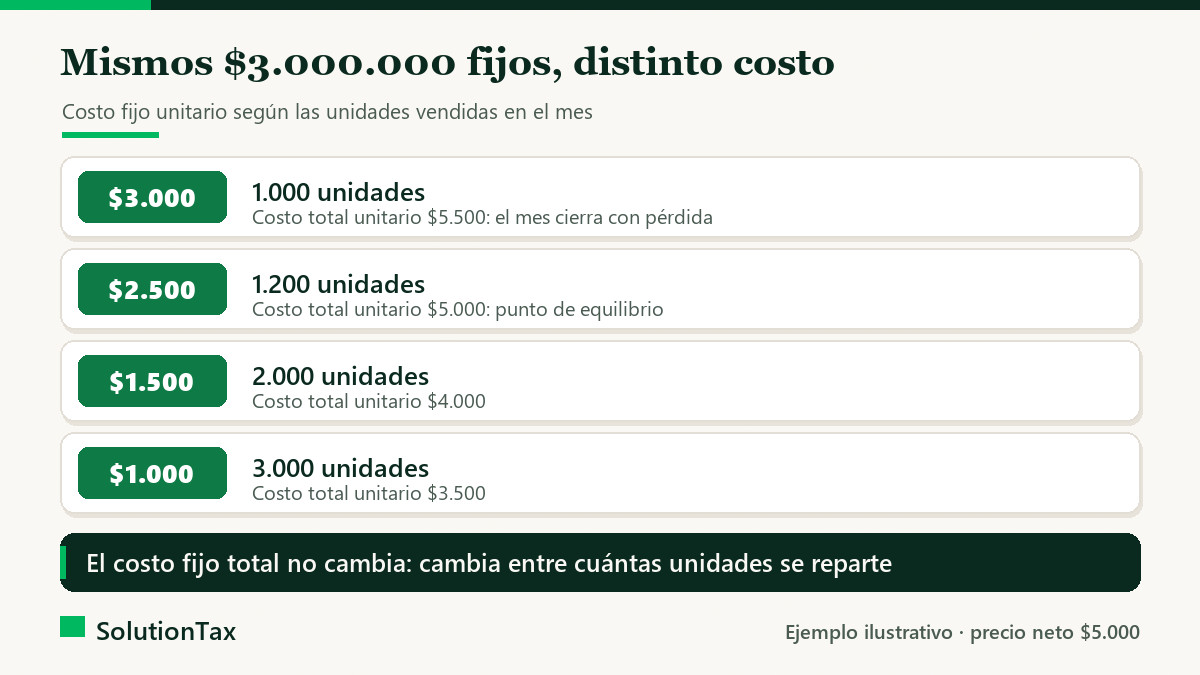
El costo fijo total no cambia: cambia entre cuántas unidades se reparte.
La fórmula tiene una sola división: costos fijos del mes ÷ unidades vendidas en el mes. Lo difícil es tener bien separado qué es fijo y qué es variable: si no lo está, parte por ordenar tus costos fijos y variables.
Un ejemplo para todo el artículo. Una PyME elabora y vende cajas de alfajores. Sus costos fijos suman $3.000.000 al mes: arriendo del local, sueldos de administración, servicios básicos y el honorario contable. Cada caja tiene un costo variable de $2.500 en materia prima y envase, y se vende a $5.000 netos, sin IVA.
El costo variable por caja se mantiene en $2.500 a cualquier volumen. El fijo, en cambio, se reparte entre más unidades a medida que suben las ventas:
| Cajas vendidas | Costo fijo unitario | Costo total unitario | Resultado del mes |
|---|---|---|---|
| 1.000 | $3.000 | $5.500 | Pérdida de $500.000 |
| 1.200 | $2.500 | $5.000 | $0 |
| 2.000 | $1.500 | $4.000 | Utilidad de $2.000.000 |
| 3.000 | $1.000 | $3.500 | Utilidad de $4.500.000 |
El costo fijo total no cambia: cambia entre cuántas unidades se reparte. Los $3.000.000 son los mismos en las cuatro filas. Al pasar de 1.000 a 3.000 cajas, el costo fijo unitario cae de $3.000 a $1.000.
La fila de las 1.200 cajas es donde el costo total unitario iguala al precio. Ese volumen es el punto de equilibrio.
Supón que la PyME tuvo un mes de 2.000 cajas. El dueño ve un costo total de $4.000 por caja, le suma 15% y decide que puede vender a $4.600.
Al mes siguiente vende 1.200 cajas. El costo total unitario vuelve a $5.000, cada caja deja $400 de pérdida y el mes cierra con $480.000 en contra (400 × 1.200). El precio no estaba mal calculado: estaba calculado sobre un volumen que no se repitió.
El costo fijo unitario es la foto de un volumen, no una característica del producto. Para usarlo sin caer en ese error:
Ahora la PyME vende sus 2.000 cajas habituales y un cliente nuevo pide 500 adicionales a $3.800 netos. Con un costo total unitario de $4.000, el pedido parece perder $200 por caja.
Pero los costos fijos del mes ya quedaron cubiertos por las 2.000 cajas. Cada caja extra solo agrega $2.500 de costo variable y deja $1.300. Son $650.000 más de utilidad en el mes (1.300 × 500), siempre que se cumplan estas condiciones:
El costo fijo unitario es una herramienta de gestión, no la cifra con que se valoriza la bodega para impuestos. El artículo 30 de la Ley sobre Impuesto a la Renta define como costo directo de un bien producido por el contribuyente el valor de la materia prima y de la mano de obra. El arriendo o los sueldos de administración no entran ahí: se tratan como gastos del ejercicio si cumplen los requisitos del artículo 31.
En el régimen Pro PyME la distancia es mayor: el artículo 14 letra D N°3 permite reconocer como gasto las existencias e insumos adquiridos o fabricados en el año, aunque no se hayan vendido. Por eso el costo por caja de tu planilla de precios y el de tu declaración no tienen por qué coincidir. La diferencia entre ambos criterios está explicada en costeo por absorción vs variable.
Nada de esto se calcula sin saber cuánto suman tus costos fijos cada mes. Ese dato sale de una contabilidad al día, que es lo que entrega el contador en su servicio de contabilidad mensual para PyMEs.
Divide los costos fijos totales del mes por las unidades vendidas en ese mismo mes. Con $3.000.000 de costos fijos y 2.000 unidades, el costo fijo unitario es de $1.500.
Porque el costo fijo total se mantiene y se reparte entre más unidades. El arriendo es el mismo con 1.000 o con 3.000 ventas; lo que cambia es cuánto de ese arriendo carga cada unidad.
Sí, pero calculado a un volumen normal y no al del mejor mes. Si lo calculas con ventas altas y después vendes menos, el costo real por unidad sube y el precio puede quedar bajo el costo.
No en la regla general. El artículo 30 de la Ley de la Renta considera costo directo de un bien producido la materia prima y la mano de obra. El arriendo y la administración van como gastos del ejercicio.
Si quieres hacer esta cuenta con las cifras reales de tu negocio, Mauricio puede ordenar tus costos dentro de su servicio de contador para tu PyME, o puedes revisar los servicios contables que ofrece.
Si recalculas a mano estos costos cada mes, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida que automatizan tareas repetitivas de tu negocio.
Ver contabilidad para PyMEsEscríbele por WhatsApp
Fuentes: BCN, Ley sobre Impuesto a la Renta, artículos 30 y 31 · SII, costo directo y método de valorización de existencias (art. 30).
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona