Pasar el giro a una SpA o a una Limitada no obliga a cerrar todo y partir de cero. La ley permite una conversión que mantiene la historia tributaria.
El traspaso de un negocio de persona natural a sociedad es lo que la ley llama conversión del empresario individual: el dueño crea una sociedad y le pasa los activos y pasivos de su giro. Bien hecho, no exige término de giro, los registros tributarios siguen en la sociedad y el SII no puede tasar los bienes aportados. Mal hecho, el negocio queda con un término de giro pendiente y la sociedad parte sin historia.
2 meses
es el plazo para avisar al SII la conversión, contado desde la modificación o desde su inscripción en el Registro de Comercio.
Como persona natural, tú y tu negocio comparten RUT y patrimonio. Cuando aparecen socios o quieres separar tus bienes del riesgo comercial, el paso habitual es armar una sociedad; las formas posibles están en el artículo sobre sociedad Ltda. vs SpA.
La sociedad es un contribuyente nuevo. Lo que la ley regula es cómo pasa a ella el negocio que ya existía: mercaderías, maquinaria, cuentas por cobrar, deudas y utilidades aún no retiradas.
La regla general del artículo 69 es dura: las empresas individuales no pueden convertirse en sociedades sin dar aviso de término de giro. La excepción está en la misma norma. No es necesario cuando la sociedad que se crea se hace responsable solidariamente, en la escritura social, de todos los impuestos que adeude la empresa individual por su giro. El SII lo repite en su pregunta frecuente sobre quiénes no deben dar aviso de término de giro.
| Punto | Con cláusula de responsabilidad solidaria | Sin la cláusula |
|---|---|---|
| Término de giro de la persona natural | No se presenta aviso | Obligatorio, con revisión del SII |
| Balance a la fecha de la conversión | Sí, balance de término de giro | Sí, dentro del trámite de término de giro |
| Impuesto a la renta del último período | Lo paga la sociedad en 2 meses | Lo paga la persona natural al cerrar |
| Registros de utilidades | Pasan a la sociedad continuadora | Se cierran con la persona natural |
Cada paso usa un documento del anterior, sea que la sociedad se constituya en el Registro de Empresas y Sociedades o en notaría:
El detalle de la constitución está en inicio de actividades y trámites de empresa. El SII lista la conversión de empresa individual a sociedad entre las modificaciones que hay que informar obligatoriamente.
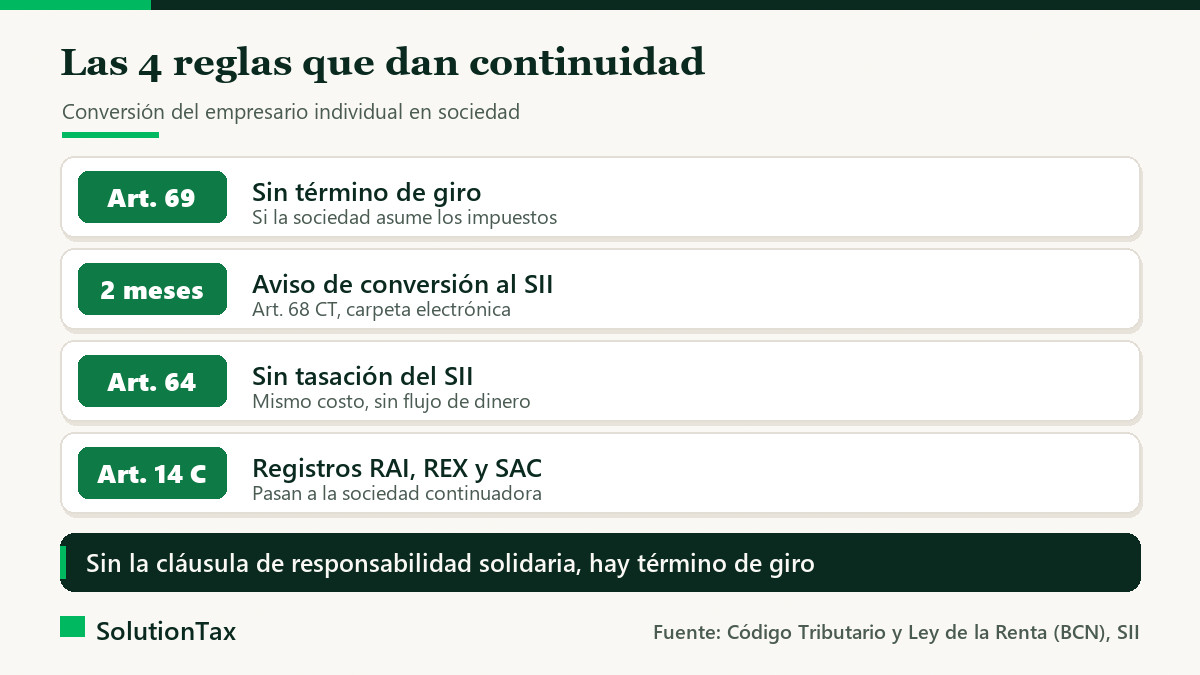
Aquí está la continuidad tributaria de verdad. El artículo 14 letra C) de la Ley sobre Impuesto a la Renta dispone que, en la conversión, la empresa continuadora debe llevar o mantener el control de las cantidades anotadas en los registros RAI, DDAN, REX y SAC de la empresa convertida.
La empresa que se convierte paga los impuestos de su último año comercial, pero sin el impuesto de término de giro del artículo 38 bis: las utilidades no retiradas no se gravan por convertirte. Esa regla es para empresas con contabilidad completa; para otros regímenes, la misma letra C) trae reglas propias.
El valor de los bienes también tiene protección. El artículo 64 del Código Tributario dice que el SII no puede tasar en la conversión del empresario individual o en el aporte de activos cuando la reorganización obedece a una legítima razón de negocios, se mantiene el costo tributario de los activos en la sociedad que los recibe y no se originan flujos efectivos de dinero para el aportante.
La neutralidad del artículo 64 es de renta, no de IVA. El artículo 8 letra b) de la Ley sobre Impuesto a las Ventas y Servicios grava los aportes a sociedades de bienes corporales muebles e inmuebles efectuados por vendedores con ocasión de la constitución de la sociedad. Si dentro del aporte van mercaderías de tu giro, ese aporte es un hecho gravado con IVA del 19%.
Si operas como EIRL, la ruta es otra: la transformación de EIRL a SpA. Y el efecto en tu impuesto personal se revisa en la asesoría tributaria.
Sí. La sociedad es un contribuyente distinto, con RUT e inicio de actividades propios. Tu RUT de persona natural sigue vigente para tus demás rentas y para tu impuesto personal.
Sus contratos siguen vigentes. El Código del Trabajo dispone que los cambios en el dominio de la empresa no alteran los derechos de los trabajadores, que mantienen su continuidad con el nuevo empleador.
Dos meses, contados desde la modificación o desde la inscripción en el Registro de Comercio, según el artículo 68 del Código Tributario. Se informa en la carpeta tributaria electrónica.
No es obligatoria, pero sin ella la conversión exige aviso de término de giro de la persona natural, con su revisión por parte del SII, y los registros no pasan a la sociedad.
Si quieres automatizar el seguimiento de plazos y avisos que deja una conversión, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de IA a medida para tareas repetitivas de tu negocio.
Mauricio revisa tu balance, la cláusula del aporte y deja informada la conversión al SII dentro de plazo.
Ver trámites de empresaEscríbele por WhatsApp
Fuentes: BCN, Código Tributario, artículos 64, 68 y 69 · BCN, Ley sobre Impuesto a la Renta, artículo 14 letra C) · BCN, Ley sobre Impuesto a las Ventas y Servicios, artículo 8 letra b) · BCN, Código del Trabajo, artículo 4 · SII, quiénes no deben dar aviso de término de giro · SII, modificaciones que se deben informar
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona