Una camioneta, un computador o un local también pueden ser capital. Lo delicado no es entregar el bien, sino fijar su valor, dejar el respaldo y saber si el aporte lleva IVA.
No todo el capital entra en dinero. Muchos dueños de PyME aportan lo que ya tienen: el vehículo del reparto, las máquinas del taller o el local. Eso es un aporte en especie al capital de la sociedad, y es válido. El problema aparece cuando el bien queda en el balance sin valor respaldado, sin documento de transferencia o sin revisar si llevaba IVA.
Lo delicado no es entregar el bien, sino fijar su valor, dejar el respaldo y saber si el aporte lleva IVA.
Es la entrega de un bien distinto del dinero a cambio de acciones o derechos en la sociedad. El socio deja de ser dueño del bien, la sociedad pasa a serlo y su capital sube en el mismo valor. Puede ocurrir al constituir la empresa o más adelante, en un aumento de capital de la sociedad.
Se aportan bienes muebles, inmuebles e incluso intangibles como una marca, que siguen las reglas de los activos intangibles y su amortización. Siempre hay transferencia de dominio, con efectos legales, contables y tributarios.
En la sociedad anónima, la Ley 18.046 (artículo 15) exige que todo aporte no consistente en dinero sea estimado por peritos, salvo acuerdo unánime de las acciones emitidas. En un aumento de capital, además, la junta de accionistas debe aprobar el aporte y su estimación. La SpA se rige por esas mismas normas en lo que su estatuto no regule, según el artículo 424 del Código de Comercio.
En otros tipos de sociedad, lo habitual es que los socios fijen el valor en la escritura. En cualquier caso, respáldalo con una tasación, cotizaciones o la factura original.
Tributariamente, el aporte es una enajenación. Si el bien entra por más de lo que le costó al socio, ese mayor valor puede quedar gravado. El Código Tributario (artículo 64) impide al SII tasar los aportes de activos cuando obedecen a una legítima razón de negocios, se mantiene el costo tributario del bien en la sociedad que lo recibe y no hay flujos de dinero para quien aporta.
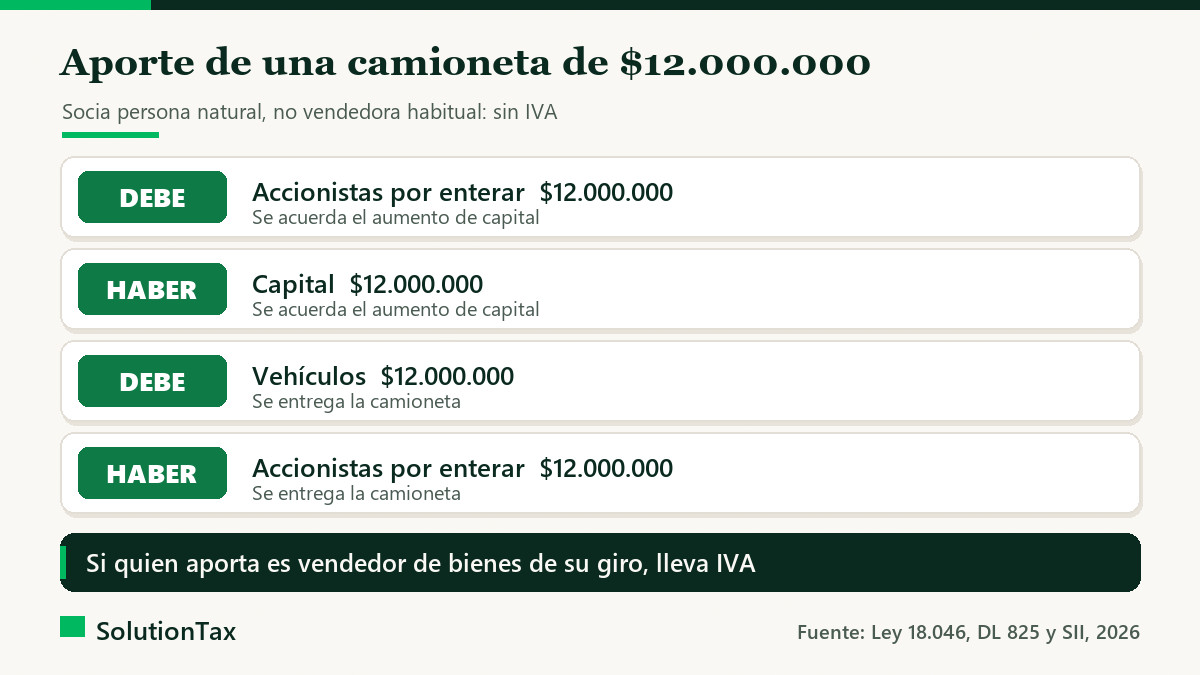
Un ejemplo simple: Camila tiene una SpA de diseño y aporta la camioneta que compró como persona natural. Los accionistas acuerdan que entra en $12.000.000, respaldado con una tasación. Como Camila no es vendedora habitual de vehículos, el aporte no lleva IVA. El registro se hace en dos momentos:
| Momento | Cuenta | Debe | Haber |
|---|---|---|---|
| Se acuerda el aumento | Accionistas por enterar | $12.000.000 | |
| Se acuerda el aumento | Capital | $12.000.000 | |
| Se entrega la camioneta | Vehículos | $12.000.000 | |
| Se entrega la camioneta | Accionistas por enterar | $12.000.000 |
Al cerrar el segundo asiento, la cuenta de accionistas por enterar queda en cero y el balance muestra un activo y un capital del mismo monto. Desde ese momento la camioneta se deprecia en la sociedad según su vida útil. Si tu plan de cuentas no trae una cuenta para capital suscrito y no pagado, conviene crearla antes del aporte.
Para la contabilidad financiera, las NIIF para las PYMES (sección 22) piden registrar el patrimonio al valor razonable de lo recibido. Si el valor tributario del bien es distinto, esa diferencia se controla aparte, porque afecta el capital propio tributario y la depreciación que acepta el SII.
La Ley sobre Impuesto a las Ventas y Servicios (artículo 8, letra b) grava con IVA los aportes a sociedades de bienes corporales muebles e inmuebles efectuados por vendedores, con ocasión de la constitución, ampliación o modificación de la sociedad. El SII lo confirma en sus preguntas frecuentes: el aporte de bienes del giro que hace una empresa individual a una sociedad está afecto.
Si la sociedad que recibe es contribuyente de IVA y destina el bien a su giro, ese impuesto puede usarlo como crédito fiscal. En cambio, cuando un socio persona natural aporta un bien de uso personal, como la camioneta de Camila, no hay venta habitual y el aporte no lleva IVA.
Un aporte sin papeles es un activo que el SII puede cuestionar y un capital que los socios pueden discutir. Antes de registrar el asiento, reúne esto:
Si aún dudas entre capitalizar o endeudarte, revisa la guía de capital propio versus deuda.
Sí, siempre que sea tuyo y no de la sociedad. Al aportarlo, el bien pasa a su nombre y deja de ser tu patrimonio personal. Debe quedar descrito en la escritura con su valor.
El capital queda inflado y el activo sobrevalorado. En una SA o SpA, sin peritos ni acuerdo unánime, el aporte puede impugnarse. Además, el mayor valor puede generar impuestos para quien aportó.
Sí, cuando el aporte cambia el capital de la sociedad. Se informa en sii.cl como cualquier modificación de capital, y si lleva IVA, la factura queda además en el registro de compras y ventas.
La sociedad lo deprecia desde que lo recibe, sobre el valor al que quedó registrado y según su vida útil. Para efectos tributarios manda el valor tributario del bien, que puede diferir del contable.
Y si registrar aportes, depreciaciones y respaldos se te vuelve una tarea repetitiva, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida.
Mauricio revisa el valor, el asiento y los respaldos de cada aporte dentro de sus servicios contables para tu PyME, y si recién estás armando tu empresa, parte por la guía del contador para pymes.
Ver los servicios contablesEscríbele por WhatsApp
Fuentes: Ley 18.046 sobre Sociedades Anónimas, art. 15 · DL 825, art. 8 letra b) · Código Tributario, art. 64 · SII, IVA en el aporte de bienes del giro
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona