El balance trae los saldos, no la lectura. Dos divisiones convierten esa planilla en información que sirve para decidir.
El análisis vertical y el análisis horizontal son las dos formas estándar de interpretar un balance. El vertical muestra cuánto pesa cada cuenta dentro del total; el horizontal muestra cómo cambió esa misma cuenta respecto del período anterior. Son una división y una resta, se hacen en una planilla en menos de una hora y responden preguntas que los saldos, por sí solos, no responden: en qué está metida tu plata y hacia dónde se está moviendo.
Ninguno de los dos exige software ni conocimientos nuevos. Exige tener el balance cuadrado y, para el horizontal, el del año anterior a mano. Si todavía no tienes claro qué cuentas aparecen ahí y cómo se ordenan, conviene partir por el balance general de una PyME antes de seguir.
La diferencia no es de dificultad, es de pregunta. Uno mira una foto; el otro compara dos fotos. Se complementan, y por eso se presentan juntos en cualquier informe financiero serio.
| Concepto | Análisis vertical | Análisis horizontal |
|---|---|---|
| Qué responde | Cuánto pesa cada cuenta | Cuánto varió cada cuenta |
| Períodos que usa | Uno solo | Dos o más, comparados |
| Base del cálculo | Total de activos (o de pasivo más patrimonio) | El saldo del período anterior |
| Resultado | Porcentaje de composición | Porcentaje de variación |
| Para qué sirve | Detectar concentración y estructura | Detectar tendencias y quiebres |
En el estado de resultados la lógica es idéntica, pero la base del vertical cambia: ahí cada línea se divide por las ventas netas, no por los activos.
Tomemos un ejemplo con números redondos, solo para ver el mecanismo. Una PyME cierra el año con activos por $120.000.000: caja y banco $9.600.000, cuentas por cobrar $36.000.000, existencias $42.000.000 y activo fijo neto $32.400.000. Dividiendo cada cuenta por el total, la estructura queda en 8%, 30%, 35% y 27%. La suma siempre da 100%: esa es la comprobación de que no se te quedó ninguna cuenta afuera.
Con esa columna lista ya puedes leer cosas concretas: si las cuentas por cobrar y las existencias juntas superan dos tercios del activo, tu capital está inmovilizado en clientes y bodega, no en caja. Ese mismo dato es el que alimenta los indicadores financieros de tu PyME.
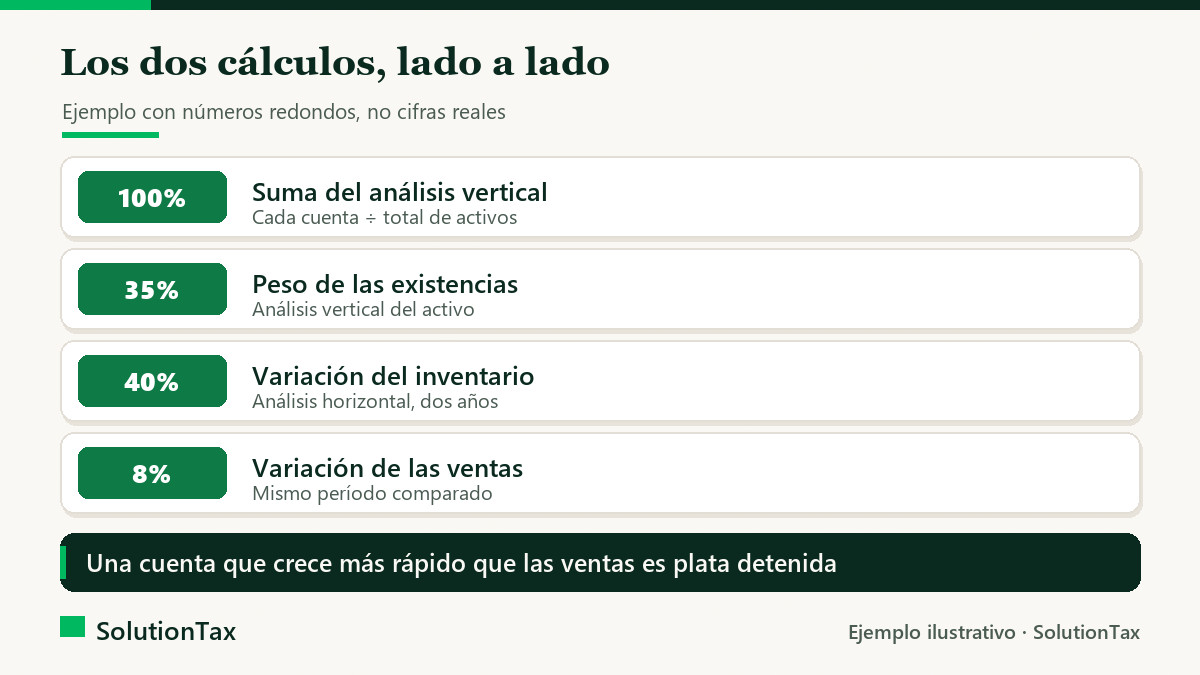
El horizontal se calcula restando el saldo anterior al actual y dividiendo por el anterior. Siguiendo el ejemplo: si las existencias venían de $30.000.000 y cerraron en $42.000.000, la variación es de 40%. Si en el mismo período las ventas crecieron 8%, ahí hay una brecha que ningún saldo aislado mostraba.
40% vs 8%
creció el inventario frente a las ventas en el ejemplo. Esa distancia es exactamente lo que el análisis horizontal pone sobre la mesa.
La regla de lectura es simple: una cuenta de activo circulante que crece mucho más rápido que las ventas casi siempre es plata detenida. Puede ser stock que no rota, o clientes que se están demorando más en pagar. Las dos situaciones se sienten igual en la cuenta corriente.
Tampoco sirve comparar períodos de distinta duración. Un balance de doce meses contra uno de ocho no arroja una variación, arroja un espejismo.
Por separado cada uno entrega la mitad de la historia. Juntos ubican el problema y le ponen fecha: el vertical dice dónde está concentrado el riesgo, el horizontal dice si eso viene empeorando. Para que el cruce sirva, necesitas tres cosas listas.
El balance no es un informe opcional que se arma cuando alguien lo pide. El artículo 29 del Código de Comercio obliga a todo comerciante a formar, al fin de cada año, un balance general de todos sus negocios; el artículo 25 ya había listado el libro de balances entre los libros obligatorios (según el Código de Comercio). Por el lado tributario, el artículo 16 del Código Tributario exige ajustar la contabilidad a prácticas contables adecuadas, que reflejen claramente el movimiento y resultado de los negocios.
Ese es el argumento práctico para no esperar. Un contador para PyMEs que entrega el balance con la columna de porcentajes ya calculada te está entregando información; uno que entrega solo los saldos te está entregando un requisito.
El vertical divide cada cuenta por un total del mismo período y muestra su peso relativo. El horizontal compara la misma cuenta en dos períodos y muestra cuánto varió. Uno describe la estructura, el otro la tendencia.
Sí, y es donde más se usa. En el estado de resultados cada línea se divide por las ventas netas, así que el resultado muestra qué porcentaje de cada peso vendido se va en costos, en gastos y cuánto queda como utilidad.
Con dos ejercicios ya se obtiene una variación. Tres o más permiten distinguir una tendencia de un hecho puntual, como una compra grande de activo fijo o un cliente que pagó tarde en un solo cierre.
No. Una planilla de cálculo basta: una columna con el saldo, otra con la división por el total y una tercera con la variación respecto del período anterior. Lo difícil no es calcularlo, es que el balance esté bien armado.
Y si te interesa automatizar la parte repetitiva de estos reportes, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida.
Mauricio entrega el balance con los dos análisis ya calculados y te explica qué cambió respecto del año anterior, dentro del servicio contable mensual.
Si prefieres llevar esta parte en un sistema y no en una planilla, en SolutionTax la registro en ContaFit, el módulo contable de ProfitSuite.
Ver el servicio contableEscríbele por WhatsApp
Fuentes: BCN, Código de Comercio, artículos 25 y 29 · BCN, Código Tributario, artículo 16 · SII, Declaración de Renta (Formulario 22)
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona