Pagas un servicio y dudas si el documento es una boleta de terceros o una factura. La respuesta depende de quién presta el servicio y de cómo está inscrito en el SII, no de cuál te acomode.
La boleta de prestación de servicios de terceros y la factura parecen alternativas, pero responden a situaciones distintas. Elegir mal te deja con IVA mal tratado, una retención sin enterar o un gasto que el SII puede observar. Aquí tienes cuándo corresponde cada documento, con las normas que lo respaldan.
El documento no lo eliges tú: lo define quién te presta el servicio.
La boleta de prestación de servicios de terceros electrónica (BTE) la emite quien paga, no quien presta el servicio. Según el SII, pueden emitirla las personas jurídicas y los contribuyentes de primera categoría obligados a llevar contabilidad que paguen rentas del N°2 del artículo 42 de la Ley de la Renta a personas naturales que no pueden emitir boleta de honorarios o están imposibilitadas tecnológicamente de hacerlo en forma electrónica.
Es decir, es un respaldo excepcional para pagar honorarios cuando el profesional no puede emitir su propia boleta. La regla general es otra: el artículo 68 bis de la Ley de la Renta obliga a quienes perciben honorarios a emitir boletas de honorarios electrónicas.
El documento no lo eliges tú: lo define quién te presta el servicio. Parte por una pregunta: ¿cómo está inscrito tu proveedor en el SII? Si es una persona natural que ejerce una profesión u ocupación lucrativa como independiente, sus ingresos son del artículo 42 N°2 y el documento es la boleta de honorarios. Si tiene inicio de actividades de primera categoría, como una SpA o una persona con giro comercial, emite factura. Cada camino cambia el IVA y la retención:
| Quién presta el servicio | Documento | Quién lo emite | IVA | Retención |
|---|---|---|---|---|
| Persona natural independiente (honorarios) | Boleta de honorarios | El propio profesional | No lleva | 15,25% en 2026 |
| Persona natural que no puede emitir la suya | BTE | Tu empresa, que paga | No lleva | 15,25% en 2026 |
| Empresa o contribuyente con giro | Factura | El proveedor | 19% en general | No aplica |
La razón de que no lleven IVA es legal: el artículo 12, letra E, N°8 de la ley del IVA exime los ingresos del artículo 42 de la Ley de la Renta, incluso los de las sociedades de profesionales. Por eso la boleta de honorarios y la BTE no dan crédito fiscal, y la factura afecta sí.
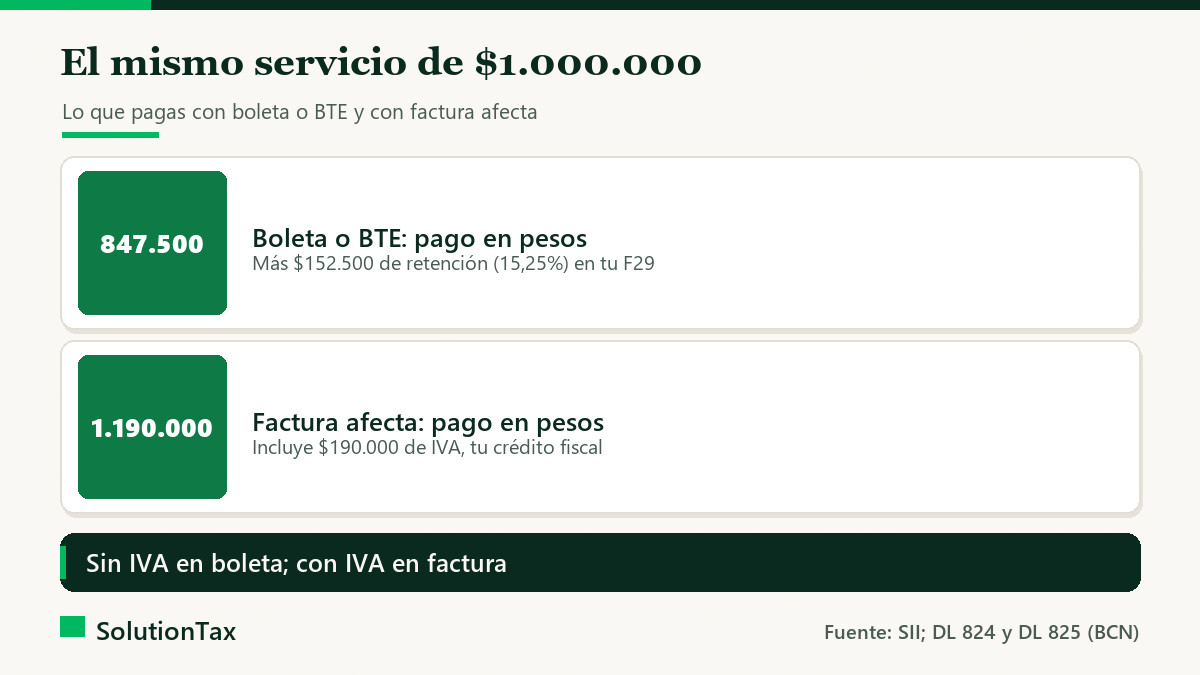
Con un servicio de $1.000.000 acordado, así cambian los números. La retención de 2026 es 15,25% según el SII, por la Ley 21.133, que la lleva a 17% en 2028.
| Concepto | Boleta o BTE | Factura afecta |
|---|---|---|
| Monto del servicio | $1.000.000 | $1.000.000 neto |
| IVA 19% | No lleva | $190.000 |
| Retención 15,25% | $152.500 | No aplica |
| Pagas al proveedor | $847.500 | $1.190.000 |
| Efecto en tu F29 | $152.500 de retención por enterar | $190.000 de crédito fiscal |
Con boleta, el proveedor recibe $847.500 y el SII recibe los $152.500 que tú retuviste; con factura pagas $1.190.000 y el IVA queda como crédito en tu F29. Para entender cuándo cada documento genera crédito fiscal, revisa el artículo sobre boleta o factura electrónica.
La empresa que emite BTE debe hacerlo en forma electrónica, según el SII. Existen dos modalidades: el emisor individual, que emite documento por documento en el sitio del SII, y el emisor masivo, que necesita autorización por resolución y está pensado para quien paga a muchas personas distintas cada mes. Para una PyME, lo normal es el emisor individual.
La empresa que paga el servicio, no quien lo presta. El SII la autoriza a personas jurídicas y contribuyentes de primera categoría con contabilidad, cuando pagan honorarios a personas naturales que no pueden emitir su propia boleta.
No. Según el SII, la BTE se emite solo a personas naturales que realizan actividades del artículo 42 N°2 de la Ley de la Renta. Si tu proveedor es una empresa, el documento que corresponde es una factura.
No. Los ingresos del artículo 42 están exentos de IVA por el artículo 12, letra E, N°8 del DL 825. Lo que sí lleva es retención de impuesto: 15,25% para las rentas pagadas durante 2026.
En el F29 del mes siguiente. La ley fija hasta el día 12 de cada mes. Revisa en el Calendario Tributario del SII el vencimiento exacto si declaras por internet.
Solo si está inscrito con giro de primera categoría. Quien presta servicios del artículo 42 N°2 como independiente emite boleta de honorarios. Pídele su situación tributaria antes de pagar.
Cada mes llegan documentos de distinto tipo y hay que decidir cuál retiene, cuál da crédito y cuál va al F29. Mauricio revisa esos documentos dentro de su servicio de asesoría tributaria para PyMEs, o puedes ver los servicios contables que ofrece.
Si revisar y cuadrar documentos cada mes te quita horas, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida que automatizan tareas repetitivas de tu negocio.
Ver asesoría tributaria para PyMEsEscríbele por WhatsApp
Fuentes: SII, quiénes pueden emitir BTE · SII, características de emisión de la BTE · SII, retención de boletas de honorarios 2026 · Ley de la Renta (DL 824), arts. 42, 68 bis, 74 y 78 · Ley del IVA (DL 825), art. 12 letra E N°8
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona