Vender un servicio a un cliente en el extranjero puede quedar exento de IVA, pero la exención no es automática y el IVA de tus compras no se pierde si sabes cómo pedirlo.
Si tu PyME presta servicios a clientes sin domicilio ni residencia en Chile, el IVA en la exportación de servicios en Chile tiene dos partes: si tu venta paga IVA, y qué pasa con el IVA que tú pagas en tus compras y gastos. La ley responde cada una, y ambas dependen de un trámite previo ante el Servicio Nacional de Aduanas.
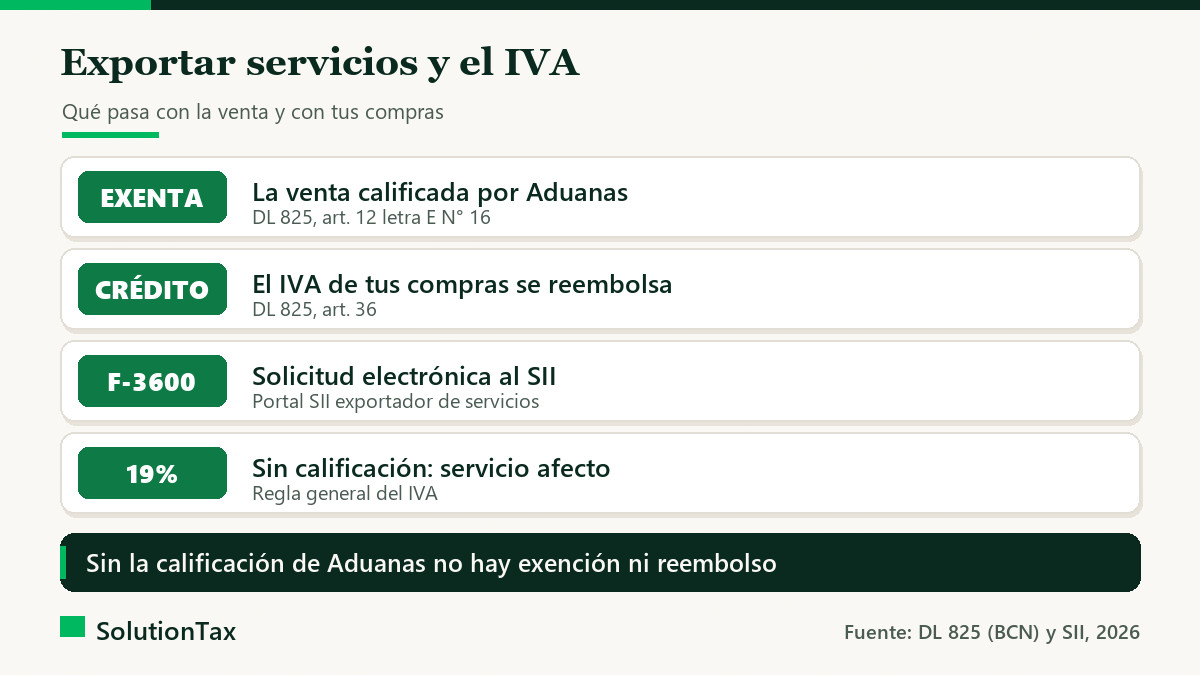
Sin la calificación de Aduanas, el servicio sigue afecto a IVA.
El artículo 12, letra E, número 16 del DL 825 exime los ingresos por servicios prestados a personas sin domicilio ni residencia en Chile, siempre que el Servicio Nacional de Aduanas califique esos servicios como exportación. La exención alcanza a servicios prestados total o parcialmente en Chile, si van a ser utilizados en el extranjero.
Son tres condiciones que se cumplen juntas:
Según el portal de exportación de servicios del SII, si tu servicio no figura en el listado oficial, debes presentar a Aduanas una solicitud fundada. El plazo que informa el portal para que Aduanas resuelva es de 35 días hábiles. Conviene iniciar el trámite antes de cerrar el primer contrato, no después de emitir la primera factura.
Un error frecuente es tratar la exportación de servicios como si fuera igual a la de bienes. Aquí no hay embarque: la prueba es la calificación previa y el respaldo de que el servicio existió y se usó afuera.
Una venta exenta no genera débito fiscal, pero tus proveedores igual te cobran IVA. Para eso existe el artículo 36 del DL 825: los exportadores tienen derecho a recuperar el IVA recargado al adquirir bienes o utilizar servicios destinados a su actividad de exportación. Las solicitudes y antecedentes se presentan ante el SII.
| Situación del exportador | Cómo usa el IVA de sus compras |
|---|---|
| Solo vende exportaciones exentas | Pide el reembolso ante el SII |
| Vende exportaciones y también operaciones gravadas | Puede deducirlo del débito fiscal, como crédito fiscal |
| No usa esa deducción | Obtiene el reembolso según los artículos 80 y siguientes |
El portal del SII señala que el reembolso del IVA exportador se solicita por internet con el formulario electrónico F-3600, y que el procedimiento sigue regido por el Decreto Supremo 348 de 1975. Para servicios, el SII revisa que el prestador sea contribuyente de IVA, que el servicio esté afecto al impuesto y que cuente con la calificación de Aduanas. Confirma con el contador el plazo aplicable a tu caso antes de presentar la solicitud.
Un exportador puro acumula remanente de crédito fiscal todos los meses. Si ese remanente viene de comprar activo fijo, el artículo 27 bis del DL 825 permite imputarlo a otros impuestos u optar por su reembolso, y el texto incluye expresamente a los exportadores. Para entender cómo se forma ese saldo, revisa cómo funciona el crédito fiscal de IVA en una PyME.
Ordena tu contabilidad para respaldar el servicio: contrato con el cliente extranjero, correos o informes entregados, factura de exportación y comprobante de pago. Si el SII pide verificar la existencia real y el valor del servicio, esa carpeta es tu defensa.
No. La exención exige que el servicio sea prestado a alguien sin domicilio ni residencia en Chile y que Aduanas lo califique como exportación. Sin esa calificación, la venta queda afecta a IVA.
El Servicio Nacional de Aduanas. Si tu servicio no está en el listado oficial, presentas una solicitud fundada y el portal del SII informa un plazo de resolución de 35 días hábiles.
Ante el SII, por internet, con el formulario electrónico F-3600 que señala su portal. Si además tienes ventas gravadas, puedes deducirlo del débito fiscal.
Sí. El portal del SII indica que los exportadores emiten en formato electrónico la factura de exportación y sus notas de débito y de crédito.
Si estás evaluando vender servicios al extranjero, Mauricio revisa contigo la calificación, la facturación y el reembolso de IVA dentro de su servicio de asesoría tributaria, y lleva el registro mensual en los servicios contables para que cada factura quede respaldada.
Si ordenar respaldos y automatizar tareas repetitivas te interesa, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida para tu empresa.
Ver la asesoría tributaria para PyMEsEscríbele por WhatsApp
Fuentes: DL 825 sobre Impuesto a las Ventas y Servicios, arts. 12 letra E N° 16, 24, 27 bis y 36 · SII, portal de exportación de servicios
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona