Juntar dos sociedades, separar un negocio o cambiar una Limitada a SpA tienen reglas tributarias distintas.
La reorganización empresarial de una PyME en Chile casi siempre toma una de tres formas: fusión, división o transformación. Las tres pueden hacerse sin pagar impuestos por reorganizarse, pero cada una tiene su regla sobre término de giro, utilidades acumuladas y aviso al SII.
2 meses
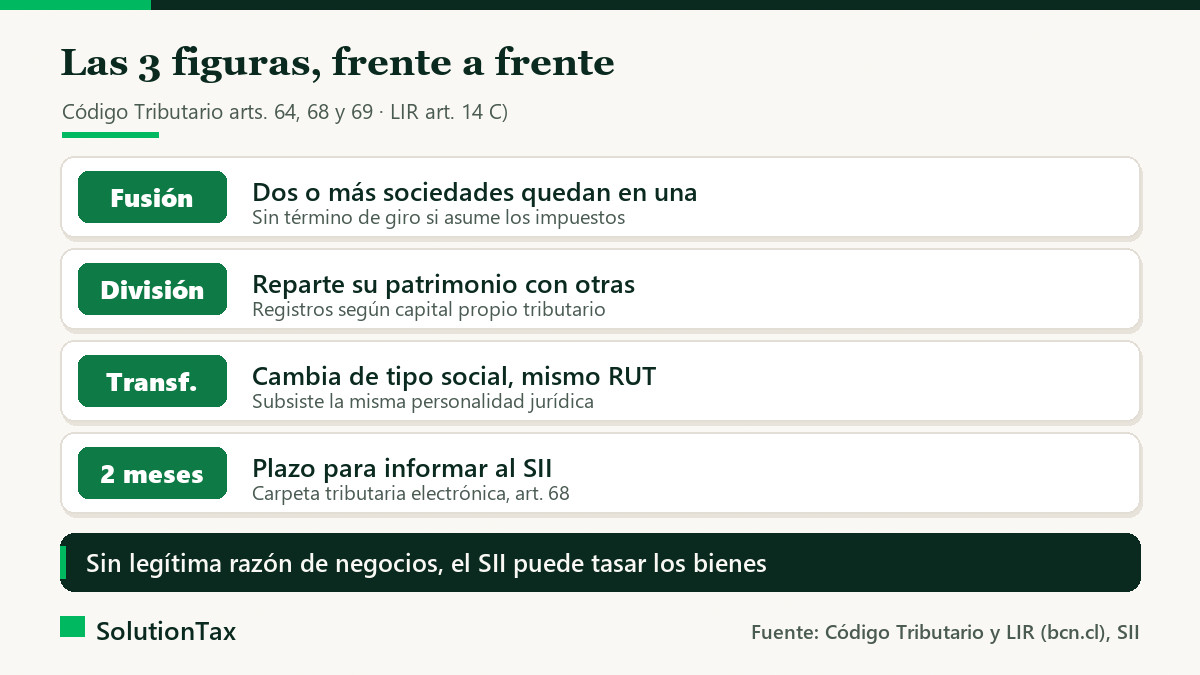
es el plazo para informar al SII una fusión, división o transformación.
La Ley 18.046 de sociedades anónimas, supletoria para las SpA, define las tres figuras:
La fusión reúne dos o más sociedades en una sola que las sucede en derechos y obligaciones, sea creando una nueva o absorbiendo a otra existente.
La división distribuye el patrimonio de una sociedad entre sí y una o más nuevas, con los mismos socios en igual proporción. Sirve, por ejemplo, para separar los inmuebles del negocio operativo.
La transformación es el cambio de tipo social, por ejemplo de Limitada a SpA, subsistiendo la misma personalidad jurídica y el mismo RUT. El caso de una EIRL está en el artículo sobre transformación de EIRL a SpA.
| Punto | Fusión | División | Transformación |
|---|---|---|---|
| Personalidad jurídica | Las absorbidas se disuelven | La original subsiste y nacen otras | Subsiste la misma |
| Término de giro | No, si la continuadora asume los impuestos | No para la que se divide | No |
| Registros de utilidades | Pasan a la continuadora | Se reparten según capital propio tributario | Siguen en la misma sociedad |
| Aviso al SII | 2 meses | 2 meses | 2 meses |
Según el artículo 69 del Código Tributario, una sociedad no puede fusionarse sin dar aviso de término de giro, salvo que la sociedad que se crea o subsiste se hace responsable de todos los impuestos de la fusionada en la escritura de fusión. El SII lo confirma en su pregunta frecuente sobre quiénes no deben dar aviso de término de giro.
La cláusula no elimina el cierre: la absorbida hace un balance de término de giro a la fecha de su disolución, que según la pregunta frecuente del SII sobre fusiones cubre desde el 1 de enero hasta la fusión.
En la transformación y en la sociedad que se divide no hay giro que terminar: ambas siguen existiendo.
Para empresas con contabilidad completa, el artículo 14 letra C) de la Ley sobre Impuesto a la Renta regula sus registros de utilidades:
Según el artículo 64 del Código Tributario, el SII no puede tasar los bienes traspasados en fusiones y divisiones siempre que se mantenga el costo tributario de los activos y no se originen flujos efectivos de dinero para el aportante, con una legítima razón de negocios detrás.
Documenta el motivo: separar un riesgo, ordenar la sucesión o sumar un socio. Si el único efecto es pagar menos, el SII puede cuestionarla, y por el artículo 59 su fiscalización puede durar doce meses en vez de nueve.
Omitir el aviso se sanciona con la multa del artículo 97 N° 1 y amplía en doce meses la prescripción. El trámite está en el artículo sobre cómo informar la modificación de una sociedad al SII.
Pasar un negocio de persona natural a sociedad es una conversión: ver traspaso de negocio de persona natural a sociedad. Para elegir tipo social, sociedad Ltda. vs SpA. Con varios socios o inmuebles, la asesoría tributaria para reorganizaciones revisa los registros antes de firmar.
La fusión en sí no genera impuesto si la continuadora mantiene el costo tributario de los activos y no hay flujos de dinero para el aportante. Sí se pagan los impuestos a la renta del último período de la absorbida.
No, si en la escritura de fusión la sociedad que se crea o subsiste se hace responsable de todos los impuestos de la fusionada. Aun así, la absorbida hace un balance de término de giro a la fecha de su disolución.
Sí. Es un cambio de tipo social que conserva la personalidad jurídica y el RUT, por lo que no hay término de giro. La modificación sí debe informarse al SII en la carpeta tributaria.
Dos meses desde la modificación o desde su inscripción en el Registro de Comercio, según el artículo 68 del Código Tributario. No informarla se sanciona con la multa del artículo 97 N° 1.
Si tu sociedad maneja procesos repetitivos, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de IA a medida que ordenen tareas administrativas y consultas internas.
¿Evalúas fusionar, dividir o transformar tu sociedad? Mauricio revisa tus registros y la escritura antes de que firmes, con precio fijo y atención directa.
Fuentes: Código Tributario (arts. 59, 64, 68 y 69) · Ley sobre Impuesto a la Renta (art. 14 C) · DL 825 (art. 8 m) · Ley 18.046 (arts. 94, 96 y 99) · SII: quiénes no dan término de giro · SII: término de giro en la fusión.
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona