Vendes y el IVA no llega a tu caja: lo retiene tu cliente. Tu crédito fiscal queda sin uso, y hay un plazo corto para pedirlo.
El cambio de sujeto de IVA ocurre cuando la ley traslada la obligación de pagar el impuesto desde quien vende hacia quien compra. El comprador retiene el IVA de la factura, total o parcialmente, y lo entera él al Fisco. Para tu PyME el efecto es concreto: acumulas crédito fiscal que no puedes usar. La devolución se pide con un formulario propio, el F3560, y conviene tener presente el plazo para pedir la devolución: dentro del mes siguiente al de la retención.
La regla general del DL 825, Ley sobre Impuesto a las Ventas y Servicios, es que paga el IVA quien vende o presta el servicio. Pero el inciso tercero del artículo 3 permite que el impuesto afecte al adquirente o beneficiario del servicio cuando lo determine la ley o las normas que dicte el SII, y que ese cambio sea solo por una parte de la tasa.
Según la explicación del SII sobre el cambio de sujeto, opera en operaciones con factura donde interviene un agente retenedor autorizado.
| Tipo de cambio de sujeto | Quién retiene | Ejemplos que da el SII |
|---|---|---|
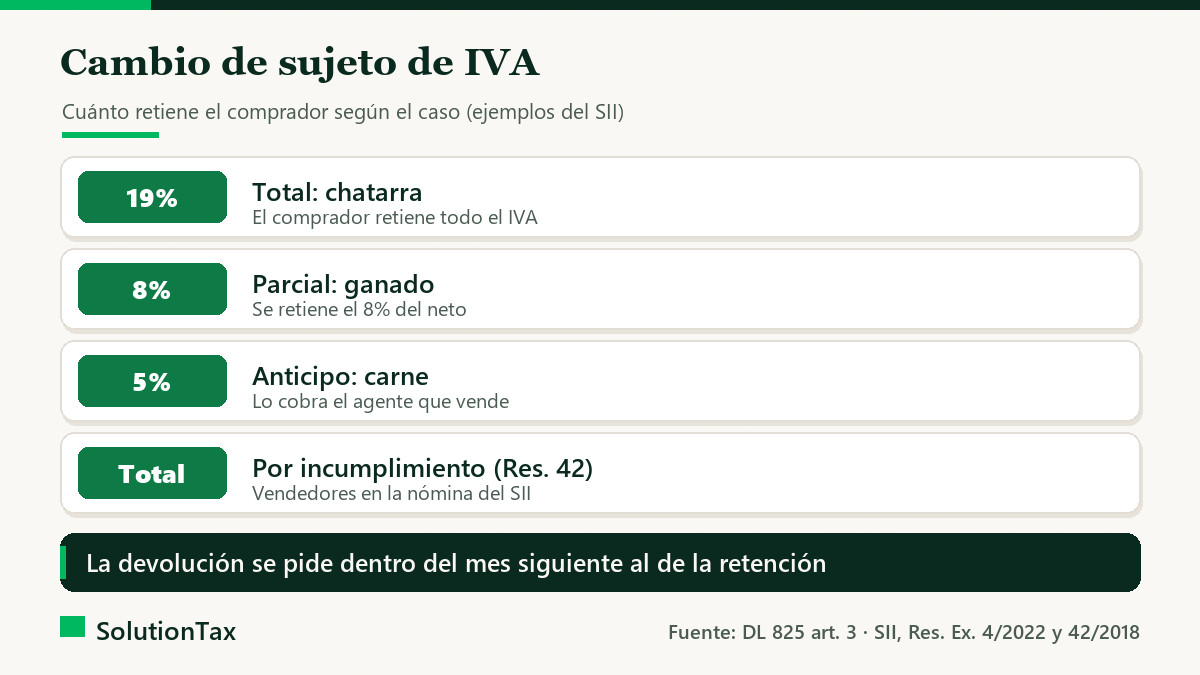
| Total, en compras | El comprador retiene el IVA completo | Chatarra: se retiene el 19% del neto |
| Parcial, en compras | El comprador retiene una parte | Animales vivos (ganado): el 8% del neto |
| Anticipo, en ventas | El agente que vende cobra un anticipo de IVA | Carne: el 5% del neto; también harina |
| Por cumplimiento | El cliente incluido en la nómina de agentes retenedores | Vendedores con brechas reiteradas de IVA |
Hay dos caminos. El primero es por rubro: el SII lista arroz, construcción, chatarra, especies hidrobiológicas, ganado, legumbres, madera, productos silvestres, trigo y berries. Si vendes esos productos a un agente retenedor, la retención corre aunque estés al día. Cuando la retención es total, el comprador emite una factura de compra en vez de recibir tu factura.
El segundo es por incumplimiento. La Resolución Ex. SII N° 42 de 2018 dispuso un cambio de sujeto total para los vendedores incorporados a la "Nómina de Contribuyentes Sujetos a Retención". Ahí pueden quedar quienes presentan de forma reiterada, por dos o más períodos, brechas como no declarar el F29 habiendo emitido facturas, declarar menos débito del facturado o usar más crédito del que respaldan sus documentos.
Tu IVA del mes es débito fiscal menos crédito fiscal. Si el comprador retiene el débito, no tienes contra qué descontar el crédito fiscal de tus compras, y se acumula.
Un caso con montos de referencia: una PyME vende chatarra a un agente retenedor por un neto de $10.000.000. El IVA es $10.000.000 × 19% = $1.900.000, y lo retiene completo el comprador. En el mismo mes, la PyME pagó $700.000 de IVA en sus compras del giro. Como no le queda débito propio que pagar, esos $700.000 de crédito quedan sin usar. Ese es el monto que puede pedir en devolución, con un tope: el artículo 3 limita la devolución hasta el monto del débito fiscal correspondiente, que acá es $1.900.000.
Mes siguiente
el plazo para pedir la devolución: dentro del mes siguiente al de la retención.
La retención no es un impuesto extra: el IVA se paga igual, solo que lo paga el comprador. Tu costo es financiero, porque el crédito queda inmovilizado.
La devolución por cambio de sujeto de IVA se tramita en línea. Según la pregunta frecuente del SII sobre cómo recupera el crédito fiscal un vendedor, se hace con una solicitud ante el SII conforme a cada resolución de cambio de sujeto y a la Resolución Ex. SII N° 4 de 2022, que fija el procedimiento general de devolución de impuestos de la ley del IVA.
Si el crédito acumulado viene de una compra de maquinaria o equipos y no de la retención, el camino es otro: la devolución del IVA del activo fijo por el artículo 27 bis. Si tu PyME está en un rubro con retención o quedó en la nómina, la asesoría tributaria para PyME parte por ordenar el calendario de solicitudes mes a mes.
Es una facultad del artículo 3 del DL 825 que traslada la obligación de retener y pagar el IVA desde el vendedor al comprador o al beneficiario del servicio, en todo o en parte de la tasa, según lo disponga la ley o el SII.
El SII publica las nóminas de agentes retenedores y tiene una consulta por RUT en sii.cl, dentro de Servicios online, Impuestos mensuales. Cada resolución por producto indica quiénes retienen.
El Formulario 3560, Solicitud de Devolución de IVA por Cambio de Sujeto, junto con las declaraciones juradas 3561, 3562 y 3563 cuando correspondan, según la Resolución Ex. SII N° 4 de 2022.
La solicitud debe hacerse dentro del mes siguiente al de la retención. Si se te pasa, revisa con tu contador qué permite la resolución de tu rubro, porque el crédito sigue inmovilizado mientras no se tramite.
Si llevas este control en planillas y correos, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de IA a medida que te avisen qué solicitudes de devolución vencen cada mes.
¿Te retienen el IVA y el crédito se acumula? Mauricio revisa tu caso, presenta las solicitudes a tiempo y lleva tu IVA mes a mes, con precio fijo y atención directa.
Fuentes: DL 825, Ley sobre Impuesto a las Ventas y Servicios (art. 3) · SII: qué es un cambio de sujeto del IVA · SII: cómo recupera el crédito fiscal el vendedor · Resolución Ex. SII N° 4 de 2022 · Resolución Ex. SII N° 42 de 2018 · SII: devolución de IVA por cambio de sujeto (F3560).
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona