Una empresa puede mostrar un EBITDA de $24.000.000 y terminar el año con la caja en rojo. La cifra sirve, pero solo si sabes qué deja fuera.
El EBITDA de una PyME es la utilidad operacional antes de intereses, impuestos, depreciación y amortización: lo que genera el negocio con su actividad corriente, sin mirar cómo lo financiaste ni cuánto desgastaste tus equipos. Se calcula en tres pasos y se lee en cinco minutos.
Parte del estado de resultados. Al resultado operacional (ventas menos costo de ventas y gastos de administración y ventas) le sumas la depreciación y la amortización que ya restaste. Los intereses y los impuestos quedan fuera porque se descuentan después del resultado operacional.
Un ejemplo con cifras ilustrativas, no de un cliente. Una PyME vende $120.000.000 en el año; el costo de ventas es de $54.000.000, los gastos de administración y ventas suman $42.000.000 y la depreciación de sus equipos es de $6.000.000.
| Línea del estado de resultados | Monto del año |
|---|---|
| Ventas | $120.000.000 |
| Costo de ventas | − $54.000.000 |
| Gastos de administración y ventas | − $42.000.000 |
| Depreciación | − $6.000.000 |
| Resultado operacional | $18.000.000 |
| Se suma la depreciación | + $6.000.000 |
| EBITDA | $24.000.000 |
Cálculo: 120.000.000 − 54.000.000 − 42.000.000 − 6.000.000 = $18.000.000 de resultado operacional; 18.000.000 + 6.000.000 = $24.000.000 de EBITDA. El margen es 24.000.000 ÷ 120.000.000 = 20%.
20%
es el margen EBITDA del ejemplo: $24.000.000 sobre ventas de $120.000.000, una cifra que dice poco sobre la caja.
Un 20% de margen operacional se ve sano, y puede serlo. Lo que no dice es qué parte de ese resultado llega a la cuenta corriente, que es lo que se usa para pagar sueldos, proveedores y cuotas.
Mide la capacidad del negocio de generar resultado con su operación. Sirve para comparar dos años de la misma empresa, para ver si un cambio de precios o de costos mejoró el negocio y para conversar con un banco, que suele mirarlo junto con la deuda.
Deja fuera justamente lo que más pesa en una PyME chilena: la caja que se va en comprar equipos, la plata que queda atrapada en clientes que no pagan, las cuotas del crédito y los retiros del dueño. Tampoco es una cifra que pida el SII: el impuesto de primera categoría se calcula sobre la renta líquida imponible, con reglas propias (Ley de la Renta, artículos 29 a 33), y la palabra EBITDA no aparece en esa ley.
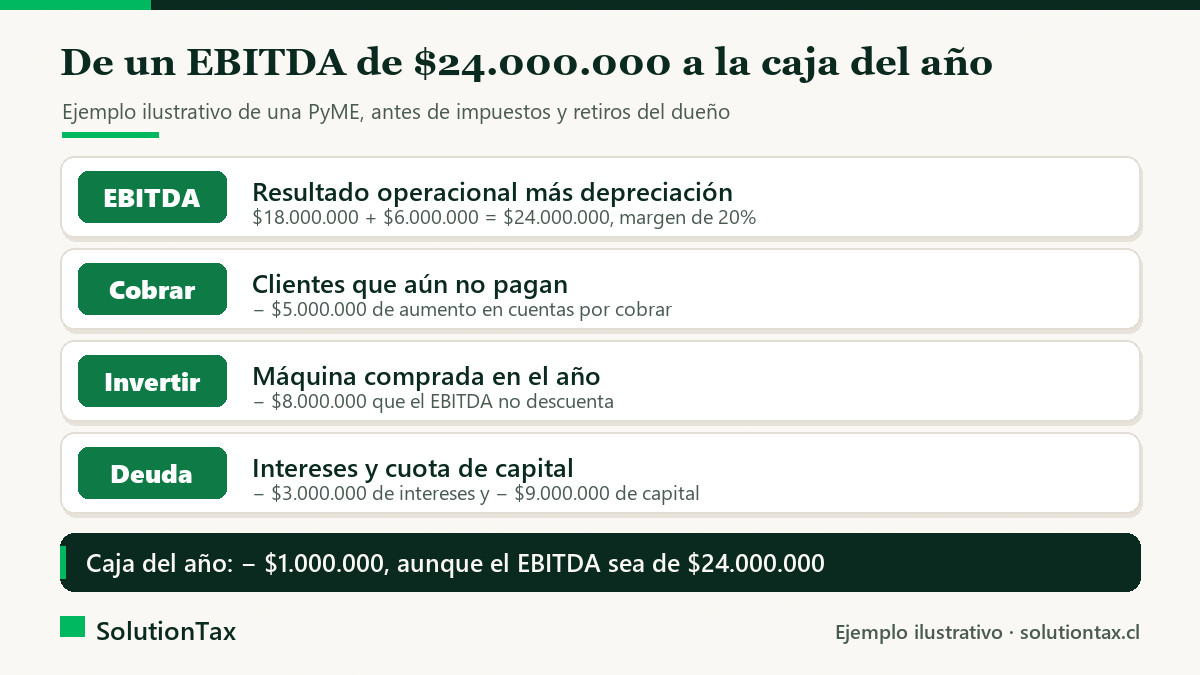
La prueba es sencilla: parte del mismo EBITDA de $24.000.000 y réstale lo que de verdad sale de la cuenta bancaria en el año. Suponte que los clientes te deben $5.000.000 más que a comienzos de año, que compraste una máquina por $8.000.000, que pagaste $3.000.000 de intereses y una cuota de capital del crédito de $9.000.000.
Cálculo: 24.000.000 − 5.000.000 − 8.000.000 − 3.000.000 − 9.000.000 = − $1.000.000. El negocio tiene un margen EBITDA de 20% y la caja cierra el año en negativo, antes de impuestos y de los retiros del dueño.
Acompáñalo siempre de tres lecturas: el resultado final del estado de resultados, el flujo de caja del mes y la cuenta de clientes por cobrar. Con ellas ves si el margen se convierte en plata disponible. Las comparaciones entre años se leen mejor con el análisis vertical y horizontal del balance y con un estado de resultados bien armado.
Si la deuda es el tema, mira cuántas veces cabe el servicio de la deuda en el EBITDA. En el ejemplo, intereses más capital suman 3.000.000 + 9.000.000 = $12.000.000, y 24.000.000 ÷ 12.000.000 = 2 veces. Para el impuesto, en cambio, la cifra que manda es la renta líquida imponible, que no se calcula con el EBITDA.
Es la utilidad operacional antes de intereses, impuestos, depreciación y amortización. Muestra lo que genera la operación del negocio, sin considerar cómo se financia ni cuánto se desgastan sus activos.
Ventas menos costo de ventas y gastos de administración y ventas dan el resultado operacional; a ese resultado se le suman la depreciación y la amortización que se restaron. Dividido por las ventas, da el margen EBITDA.
No. El impuesto de primera categoría se calcula sobre la renta líquida imponible, con las reglas de la Ley de la Renta. El EBITDA es una medida de gestión y la ley no lo menciona.
No necesariamente. Puede ser positivo y la caja quedar en rojo si el negocio compra equipos, tiene clientes sin pagar o debe cuotas de crédito. Por eso se mira junto al flujo de caja.
Armar el estado de resultados, separar bien el costo del gasto y mirar la caja junto al margen es trabajo del cierre mensual. Lo hace Mauricio Hurtado, contador auditor, con precio fijo y contabilidad al día desde 2016: los servicios contables para PyMEs incluyen el estado de resultados y el contador para PyMEs te explica qué cifras mirar cada mes.
Si armar el informe mensual a mano te consume horas, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de IA a medida para tareas repetitivas de una PyME.
¿Quieres saber si el margen de tu empresa se convierte en caja? Mauricio revisa tu estado de resultados contigo, con precio acordado antes de empezar.
Fuentes: BCN, Ley de la Renta, artículos 29 a 33 · SII, tabla de vida útil (Res. N°43 de 2002).
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Ver también: contador para PyMEs · contador online · contador en Santiago.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona