Hay hechos que comprometen a tu empresa sin mover un peso del patrimonio. Las cuentas de orden existen para que queden anotados en alguna parte.
Las cuentas de orden son cuentas de registro que usa la contabilidad de una PyME para dejar constancia de hechos que todavía no alteran el activo, el pasivo ni el patrimonio, pero que la empresa necesita controlar. El aval que firmaste por un cliente, la mercadería ajena que tienes en bodega o la boleta de garantía que entregaste en una licitación no son tuyos ni te deben nada hoy; mañana pueden convertirse en una deuda real.
$0
es el efecto de una cuenta de orden sobre tu patrimonio y sobre el resultado del ejercicio: se registran siempre en pares que se anulan entre sí.
Esa es toda la idea, y también su límite. Una cuenta de orden anota, no valoriza. Si el compromiso ya es probable y medible, pasa al pasivo del balance.
Funcionan siempre en pares. Una cuenta deudora de orden nombra el bien o el derecho que estás controlando; una acreedora de orden nombra la responsabilidad que lo acompaña. Como se registran por idéntico valor en ambos lados, su saldo neto es cero y nunca descuadran el balance.
Se presentan al pie del balance, debajo de los totales, para que nadie las sume al activo. Si estás depurando tu plan de cuentas, este grupo va al final, con numeración propia.
Tampoco entran en el análisis vertical y horizontal del balance: quedan fuera de la base de cálculo, porque incluirlas infla el activo con algo que no es tuyo.
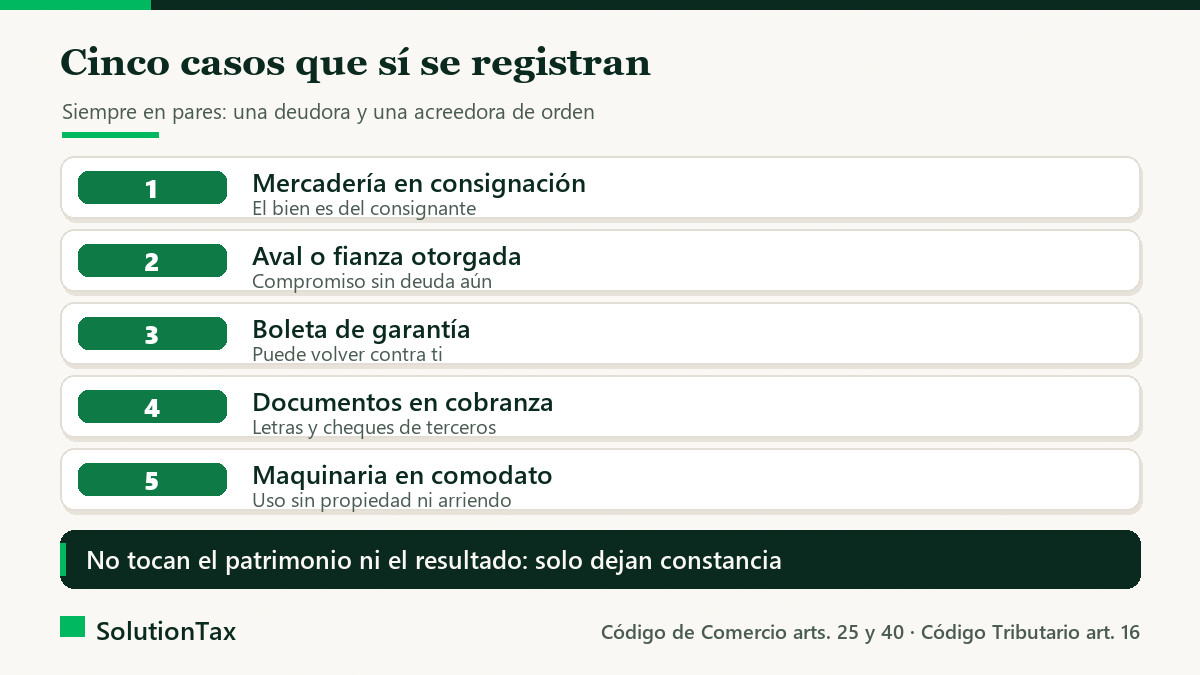
No es una herramienta de empresa grande: estos cinco casos aparecen en negocios chicos todas las semanas.
| Situación | Cuenta deudora de orden | Cuenta acreedora de orden |
|---|---|---|
| Mercadería recibida en consignación | Mercaderías en consignación | Consignante por mercaderías |
| Aval o fianza otorgada a un tercero | Avales y fianzas otorgados | Responsabilidad por avales otorgados |
| Boleta de garantía entregada | Boletas de garantía entregadas | Responsabilidad por boletas entregadas |
| Documentos entregados en cobranza | Documentos en cobranza | Responsabilidad por documentos en cobranza |
| Maquinaria recibida en comodato | Bienes recibidos en comodato | Comodante por bienes recibidos |
El criterio para abrir el par es siempre el mismo: algo compromete a la empresa y no figura en ninguna otra parte.
Un ejemplo con números redondos: tu empresa avala un crédito de $18.000.000 que pidió un cliente. No hay ingreso ni egreso, así que el balance no se mueve. El compromiso existe desde que firmaste.
Conviene ser preciso: ninguna norma chilena obliga a llevar cuentas de orden. El artículo 25 del Código de Comercio enumera los libros obligatorios —diario, mayor, de balances y copiador de cartas— y las cuentas de orden no son un libro, sino una técnica de registro dentro de ellos (según el Código de Comercio). Lo que sí exige el artículo 16 del Código Tributario es ajustar la contabilidad a prácticas contables adecuadas, que reflejen claramente el movimiento y resultado de los negocios.
Hay un punto que casi nadie mira. El artículo 40 del mismo Código dice que los libros auxiliares no hacen prueba en juicio por sí solos, pero que sí la hacen si los principales se pierden sin culpa del dueño y aquellos fueron llevados en regla.
El artículo 17 agrega que el Director Regional puede exigir los libros auxiliares que estime necesarios para fiscalizar. Y quienes llevan sus libros de forma electrónica ante el SII deben enviar un resumen en XML de los auxiliares que no se centralizan en el libro diario ni se informan en una declaración jurada (según el SII). La lista de lo exigible está en los libros contables obligatorios de una PyME.
El primero es tratarlas como un cajón de sastre. Si el bien es tuyo va al activo aunque esté en otro lado: la mercadería propia en bodega arrendada es existencia.
El segundo es no reversar. Un aval extinguido hace tres años que sigue al pie del balance le dice al banco que tienes un compromiso vigente por $18.000.000 que ya no existe.
El tercero es dejar el par descuadrado. Si la deudora y la acreedora no suman lo mismo, el bloque deja de ser un control y confunde al cierre.
No. Ninguna norma las exige por nombre. Lo obligatorio es que la contabilidad refleje claramente el movimiento y resultado de los negocios, según el artículo 16 del Código Tributario, y las cuentas de orden son la forma habitual de cumplirlo.
No. Se registran en pares que se anulan entre sí, así que no generan ingreso, gasto ni base imponible. Solo dejan constancia de un hecho que podría convertirse en activo o en pasivo más adelante.
Al pie, después de los totales del activo, del pasivo y del patrimonio, en un bloque separado. Nunca se suman a esos totales, porque distorsionarían la estructura financiera que el balance muestra.
Sí, es un uso frecuente. Una máquina con valor libro agotado que sigue produciendo desaparece del activo pero no del taller; registrarla en cuentas de orden mantiene el control físico sin alterar la depreciación aplicada.
Si te interesa ordenar y automatizar registros repetitivos como estos, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida.
Mauricio revisa qué compromisos de tu empresa quedan fuera del balance y los deja registrados donde corresponde, dentro del servicio contable mensual.
Ver el servicio contableEscríbele por WhatsApp
Fuentes: BCN, Código de Comercio, artículos 25, 29 y 40 · BCN, Código Tributario, artículos 16 y 17 · SII, libros adicionales o auxiliares electrónicos
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona