El día 20 cae domingo y el 18 y 19 son feriados. La fecha que tienes anotada no es la que corre.
Septiembre es el mes en que el plazo del F29 se descoloca. Este año los feriados del 18 y el 19 caen viernes y sábado, el día 20 cae domingo, y la fecha que tienes marcada no es la que corre. El corrimiento no depende de que el SII lo anuncie: está en el Código Tributario y opera solo. Lo que sí cambia según tu empresa es cuál de las cuatro fechas te toca.
Lunes 21 de septiembre
es el vencimiento del F29 para el facturador electrónico que declara y paga en línea, porque el día 20 cae domingo.
La regla vive en el artículo 36 del Código Tributario, inciso tercero: cuando el plazo de declaración y pago de un impuesto vence en día feriado, en día sábado o el 31 de diciembre, se prorroga hasta el primer día hábil siguiente. No hay trámite ni solicitud; el plazo se corre por el solo ministerio de la ley.
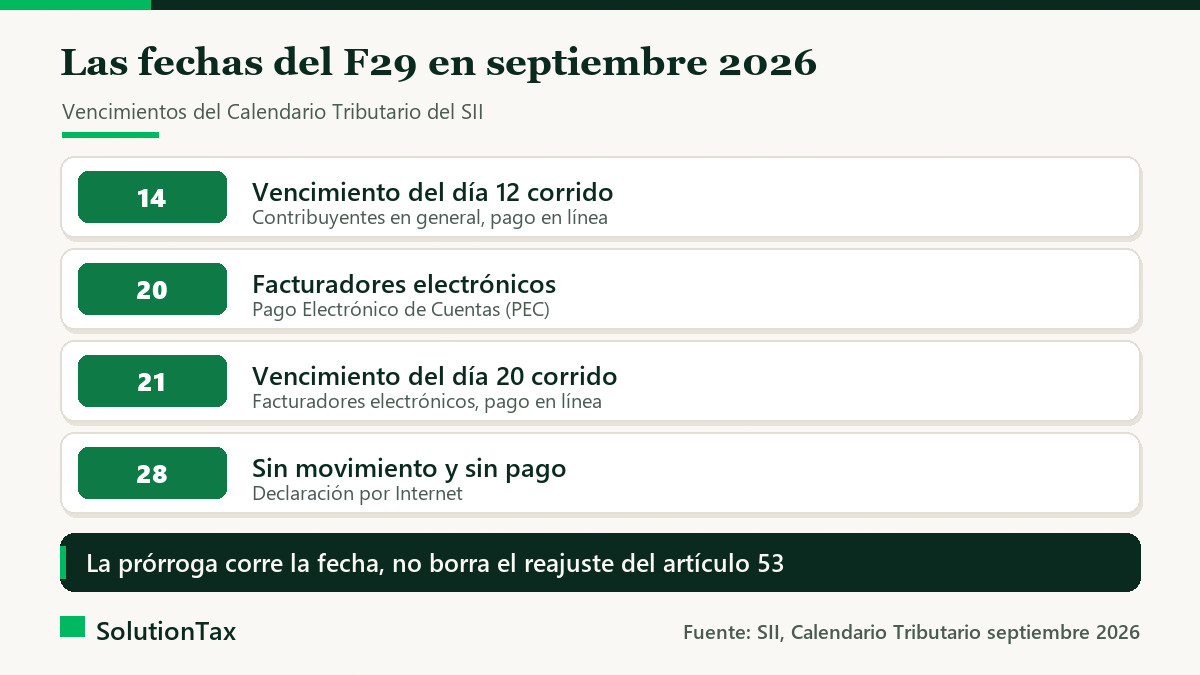
Por eso en septiembre de 2026 se mueven dos fechas a la vez. El día 12, vencimiento general, cae sábado y se empuja al lunes 14 de septiembre. El día 20, de los facturadores electrónicos, cae domingo y se empuja al lunes 21. Los feriados del 18 y 19 no suman un día extra: forman parte del bloque de días no hábiles que hay que saltar.
El Calendario Tributario del SII muestra para septiembre cuatro vencimientos distintos del mismo formulario. No son alternativas entre las que se elige: cada una corresponde a un perfil de contribuyente y a una forma de pago.
| Fecha | A quién le aplica | Forma de pago |
|---|---|---|
| Domingo 13 | Contribuyentes en general | Pago Electrónico de Cuentas (PEC) |
| Lunes 14 | Contribuyentes en general (vence el día 12, corrido) | Pago en Línea (PEL) |
| Domingo 20 | Facturadores electrónicos y emisores de BHE | Pago Electrónico de Cuentas (PEC) |
| Lunes 21 | Facturadores electrónicos y emisores de BHE (vence el día 20, corrido) | Pago en Línea (PEL) |
A esas se suma una quinta que suele olvidarse: el día 28 vence la declaración por Internet sin movimiento y sin pago. Un mes sin ventas ni compras igual obliga a presentar el formulario: así se declara un F29 sin movimiento sin que termine en multa.
El día 20 no es para todos, y ahí es donde muchas PyMEs se equivocan de fecha. El SII lo condiciona a requisitos copulativos.
En la práctica, casi toda PyME con facturación electrónica califica. El problema es asumirlo sin verificarlo, o declarar por internet y pagar con un cupón en el banco al día siguiente. Ante la duda se revisa en una asesoría tributaria, no improvisando el día 20.
Este es el detalle que la mayoría no mira: el calendario del SII distingue dos formas de pago electrónico y en septiembre no vencen juntas. El PEC es el pago con mandato al banco, una instrucción que un tercero debe procesar. El PEL es el pago en línea, con cargo directo a cuenta corriente, cuenta vista, chequera electrónica o tarjeta.
Como el PEC depende de que el banco ejecute la orden, conviene tratarlo como la fecha más temprana del par. Dejar el mandato para la tarde del último día, con tres días no hábiles por delante, es el escenario en que un rechazo por fondos insuficientes se convierte en mora.
Corrida la fecha, el plazo es el plazo: declarar el lunes 21 es declarar en tiempo. Pero la prórroga tiene un límite que el propio artículo 36 deja escrito.
El artículo 53 dice que el impuesto pagado fuera de plazo se reajusta por IPC, salvo que se pague dentro del mismo mes calendario de su vencimiento. Y para determinar ese mes, la ley manda no considerar la prórroga del artículo 36: el corrimiento da la fecha, pero no reinicia el reloj del reajuste.
Si el atraso ocurre se suman tres cosas. El reajuste por IPC. El interés penal diario, que desde la Ley 21.713 ya no es tasa fija: sale de la tasa de interés corriente de la Comisión para el Mercado Financiero incrementada en 3,5%, dividida por 360 y con tramos semestrales. Y la multa: en el IVA, el artículo 97 N° 11 parte en 10% de los impuestos adeudados, sube 2% por mes o fracción y topa en 30%.
Si el atraso ya ocurrió, el camino no es ignorarlo: existen convenios de pago y, si el cobro es improcedente, mecanismos para impugnar una liquidación del SII. Lo que no existe es una prórroga que borre los intereses ya devengados.
Se corre solo. El artículo 36 del Código Tributario dispone que el vencimiento que cae en sábado, feriado o 31 de diciembre se prorroga al primer día hábil siguiente, sin trámite ni solicitud del contribuyente.
Depende del perfil. Para contribuyentes en general, el día 12 se corre al lunes 14. Para facturadores electrónicos, el día 20 se corre al lunes 21. La declaración sin movimiento y sin pago vence el día 28.
No agregan días por sí solos. Se cuentan como días no hábiles dentro del bloque que hay que saltar: el plazo avanza hasta el primer día hábil siguiente, que este año es el lunes 21.
No. El artículo 53 manda no considerar la prórroga para determinar el mes calendario de vencimiento cuando el impuesto no se pagó oportunamente. El corrimiento mueve la fecha, no el cálculo del reajuste.
Mauricio revisa el calendario tributario de tu empresa y deja cada F29 presentado en fecha, sin depender de que alguien se acuerde el domingo por la noche.
Ver la asesoría tributariaEscríbele por WhatsApp
Fuentes: BCN, Código Tributario (DL 830), artículos 36, 53 y 97 · SII, Calendario Tributario, septiembre 2026 · SII, plazos para presentar el Formulario 29 · Qué es el Formulario 29 y cuándo se declara
Un contador tributario revisa tu caso y declara por ti, sin errores ni multas.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa nuestras calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona