Tiene dos formas de tributar y una sola ventana al año para pasar de una a otra.
Si dos o más profesionales facturan juntos como estudio de arquitectura, consultora de ingeniería u oficina de auditoría, la tributación de su sociedad de profesionales sigue reglas propias. La Ley de la Renta la ubica en segunda categoría: la sociedad no paga impuesto de primera categoría y sus socios tributan con el impuesto final. También puede optar por la primera categoría, una decisión que se toma una vez y no se deshace.
31 de marzo
es el último día del año para que una sociedad de profesionales en segunda categoría opte por la primera, con efecto desde el 1 de enero.
La Circular 50 de 2022 del SII reúne los requisitos:
Es la situación por defecto. La sociedad declara su renta efectiva y descuenta sus gastos con las reglas de la primera categoría (art. 50). Debe llevar contabilidad completa, porque la ley no le permite el libro único de entradas y gastos (art. 68). Según la Circular 50, sus socios tributan con el impuesto final que corresponda, en general el Global Complementario.
Emite boletas de honorarios. Si el cliente es una persona jurídica, un organismo público o un contribuyente de primera categoría obligado a llevar contabilidad, la boleta lleva retención de 15,25% en 2026 (art. 74 N°2), la misma tasa de las retenciones de boletas de honorarios que escalona la Ley 21.133. Si el cliente es otra persona, la boleta va sin retención y la sociedad paga un PPM con esa tasa sobre sus ingresos (art. 84 letra b).
Al optar, la sociedad queda sujeta a la primera categoría para todos los efectos de la ley: paga impuesto de primera categoría según el régimen del artículo 14 que le corresponda, calcula sus PPM con esas reglas y emite facturas o boletas exentas. Desde 2023 ya no puede emitir boletas de honorarios.
| Tema | Segunda categoría (por defecto) | Primera categoría (por opción) |
|---|---|---|
| Impuesto de la sociedad | No paga impuesto de primera categoría | Impuesto de primera categoría según su régimen |
| Impuesto de los socios | Impuesto final por las rentas de la sociedad | Impuesto final con las reglas de su régimen |
| Documento que emite | Boleta de honorarios | Factura o boleta exenta |
| Pago provisional | Retención o PPM de 15,25% del ingreso bruto en 2026 | PPM con las reglas de primera categoría |
| IVA | Exenta | Exenta |
| ¿Puede cambiar? | Sí, cada año hasta el 31 de marzo | No, la opción es irreversible |
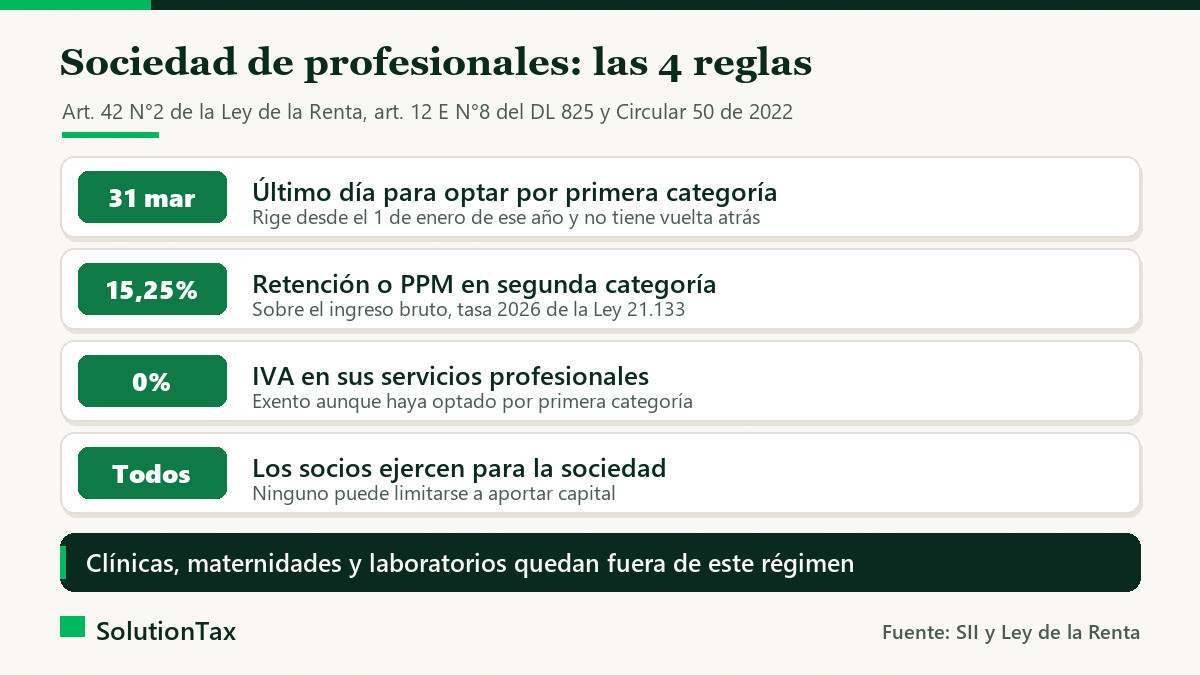
El IVA no inclina la balanza: la ley del IVA mantiene exentos los ingresos de la sociedad de profesionales aunque haya optado por primera categoría (artículo 12 letra E N°8). Qué servicios sí pagan IVA lo explica la guía de IVA a los servicios.
El plazo y los antecedentes que pide el trámite están en las preguntas frecuentes del SII.
Constituirla calza cuando dos o más profesionales trabajan juntos y facturan como un solo estudio. Si un socio solo pondría capital o el negocio vende productos, la alternativa es una sociedad de primera categoría, como una SpA.
Seguir en segunda categoría suele calzar cuando los socios retiran casi todo lo que la sociedad gana: sin la etapa del impuesto de primera categoría, la renta llega directo a su impuesto final y la operación es más simple.
Optar por primera categoría puede convenir cuando la sociedad reinvierte en equipamiento, oficina o contratación, porque en regímenes como el Pro Pyme General los socios pagan su impuesto final sobre lo que retiran. También pesa la caja: en segunda categoría el anticipo es 15,25% del ingreso bruto, y en primera el PPM depende del régimen y del resultado, lo que puede aliviar la caja con márgenes estrechos.
Esa comparación, con el impuesto de cada socio en ambos escenarios, es parte de la asesoría tributaria con precio fijo.
No. El SII exige que sea una sociedad de personas, como una limitada o una colectiva civil. Las sociedades por acciones, las anónimas y las EIRL no califican, aunque sus dueños sean profesionales.
No. Sus ingresos por servicios profesionales están exentos de IVA, aun cuando haya optado por tributar en primera categoría, según el artículo 12 letra E N°8 de la ley del IVA.
Entre el 1 de enero y el 31 de marzo del año en que quiere cambiar, con una solicitud en sii.cl. Si la sociedad recién comienza, lo decide en su inicio de actividades. La opción no tiene vuelta atrás.
Sí. La sociedad no paga impuesto de primera categoría y sus socios tributan con el impuesto final que corresponda, normalmente el Global Complementario, por las rentas de la sociedad.
Mauricio revisa contigo la tributación de tu sociedad de profesionales antes del 31 de marzo.
Ver la asesoría tributariaEscríbele por WhatsApp
Fuentes: BCN, Ley sobre Impuesto a la Renta, artículos 42, 50, 68, 74, 84 y 89 · BCN, Ley sobre Impuesto a las Ventas y Servicios, artículo 12 · BCN, Ley 21.133 · SII, Circular N°50 de 2022 · SII, opción por primera categoría · SII, boletas y retención · SII, inicio de actividades · SII, retención de honorarios 2026
Un contador tributario revisa tu caso y declara por ti, sin errores ni multas.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa nuestras calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona