Pagar una licencia, una asesoría o un dividendo afuera casi nunca significa transferir el 100% de la factura: la ley obliga a retener antes de remesar.
El impuesto adicional aparece en la contabilidad de una PyME cuando le llega la factura de un proveedor que no vive en Chile: una suscripción de software, un informe técnico o el reparto de utilidades a un socio que reside afuera. Esas remesas al exterior están gravadas, y quien responde ante el Servicio de Impuestos Internos no es el proveedor: es la empresa chilena que paga. La tasa va desde cero hasta 35% según cómo se califique el pago.
35%
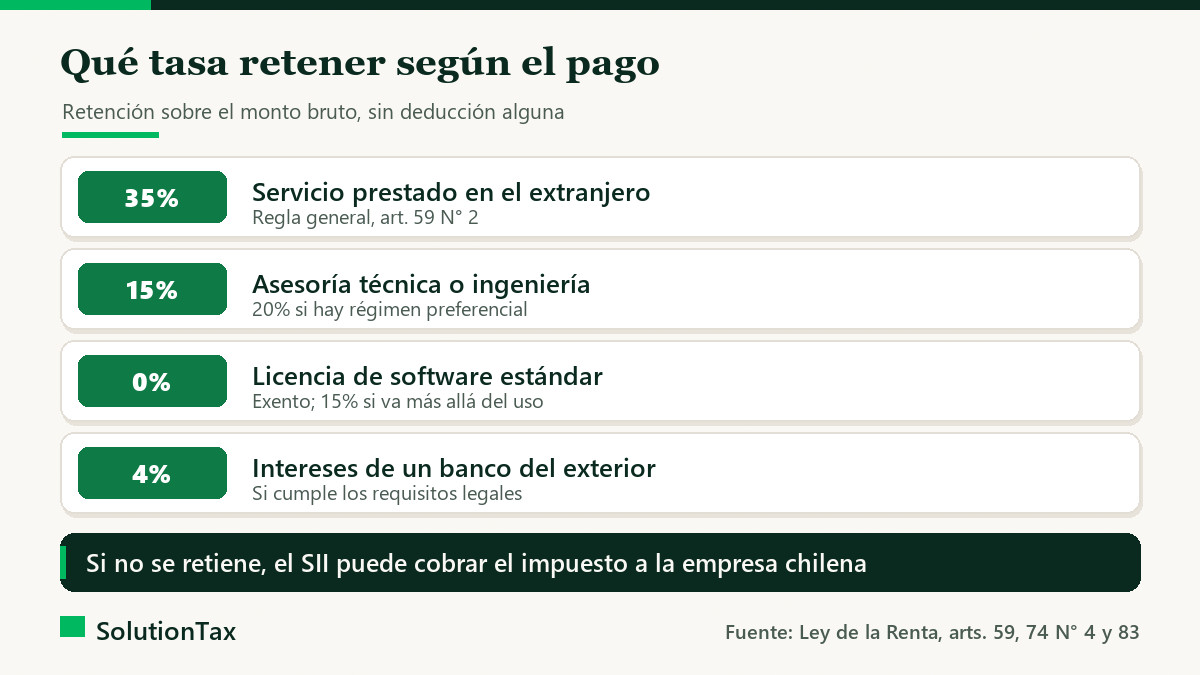
es la tasa general cuando se paga un servicio prestado en el extranjero. Varias reglas especiales la bajan a 15%, a 4% o a cero, y quien califica el pago es la empresa chilena.
Es el impuesto que la Ley sobre Impuesto a la Renta aplica a las rentas de fuente chilena que percibe alguien sin domicilio ni residencia en el país (artículos 58, 59 y 60). El contribuyente es el extranjero, pero el artículo 74 N° 4 traslada la carga: quien remesa, abona en cuenta o paga debe retener con la tasa que corresponda a esa renta.
Dos detalles cambian el cálculo. Primero, la base es el monto bruto: el artículo 59 grava el total pagado o abonado en cuenta, sin deducción alguna. Segundo, ahí el gravamen es impuesto único a la renta: la obligación del beneficiario extranjero se agota con la retención bien hecha.
La tasa depende de la naturaleza del pago, no del monto. Este es el mapa de los casos que aparecen de verdad en una PyME:
| Qué se está pagando | Tasa a retener | Norma |
|---|---|---|
| Servicio prestado en el extranjero (regla general) | 35% | Art. 59 N° 2 |
| Asesoría técnica o trabajo de ingeniería | 15%, o 20% si el beneficiario está en régimen fiscal preferencial | Art. 59 N° 2 |
| Licencia de uso de programas computacionales | 15%, exento si el software es estándar | Art. 59 inciso 1 |
| Marcas, fórmulas y regalías similares | 30%, y 15% en patentes de invención y diseños industriales | Art. 59 inciso 1 |
| Intereses de un crédito del exterior | 35%, o 4% si lo otorgó un banco o financiera extranjera que cumpla los requisitos | Art. 59 N° 1 |
| Retiro o dividendo al dueño que reside afuera | 35%, con crédito por el impuesto de primera categoría | Arts. 58 y 74 N° 4 |
El SII confirma los dos casos más frecuentes: las remesas a un socio extranjero tributan con tasa de 35% —y retiene la empresa, esté en el régimen de la letra A) o en el Pro Pyme del artículo 14 D N° 3—, mientras que una factura extranjera por asesorías técnicas queda en 15%. Esa calificación se decide leyendo el contrato, no la glosa de la factura.
Hay tres vías para que la retención baje o desaparezca, y cada una exige su respaldo:
La ley es directa: si la retención no se practicó, la responsabilidad por el pago recae también sobre quien estaba obligado a retener. El SII puede girar el impuesto al beneficiario, pero no necesita hacerlo antes de cobrarle a la empresa chilena, que además carga con reajuste, intereses y multa.
Si la factura viene en dólares, la retención usa el tipo de cambio del día en que nace la obligación; la variación hasta el pago se registra como diferencia de cambio.
Depende de la licencia. Si es software estándar, donde los derechos se limitan al uso y no permiten explotarlo, reproducirlo ni modificarlo, el pago está exento. Si va más allá de eso, la tasa es de 15%.
No. El 35% es la regla general de los servicios prestados en el extranjero. Las asesorías técnicas quedan en 15%, las regalías por marcas en 30%, los intereses bancarios del exterior en 4% y el software estándar exento.
En el Formulario 50 de declaración mensual y pago simultáneo, que se presenta por internet en el sitio del SII, hasta el día 12 del mes siguiente al de la remesa o el pago.
Se retiene del monto a remesar, así que el proveedor recibe la diferencia. Si el contrato obliga a pagarle el monto íntegro, el impuesto lo absorbe la empresa chilena: conviene dejarlo escrito antes de firmar.
Si además quieres automatizar el control de estos pagos recurrentes al exterior, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de IA a medida.
Mauricio revisa los contratos con proveedores extranjeros, define la tasa de cada pago y presenta el Formulario 50 en plazo, dentro de la asesoría tributaria mensual.
Ver asesoría tributariaEscríbele por WhatsApp
Fuentes: BCN, Ley sobre Impuesto a la Renta, artículos 58, 59, 74 N° 4, 79, 82 y 83 · SII, tributación de las remesas al exterior a un socio extranjero · SII, convenios tributarios internacionales
Un contador tributario revisa tu caso y declara por ti, sin errores ni multas.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa nuestras calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona