No se provisiona a toda la planilla por si acaso: se registra cuando el pago deja de ser una posibilidad.
La provisión de indemnización por años de servicio es el pasivo que tu PyME reconoce cuando ya sabe que va a pagar esa indemnización. Se falla de dos maneras: no registrarla nunca y recibir el golpe en el mes del finiquito, o provisionar cada mes a todos por despidos que quizás nunca ocurran. La regla es registrarla cuando la obligación es cierta.
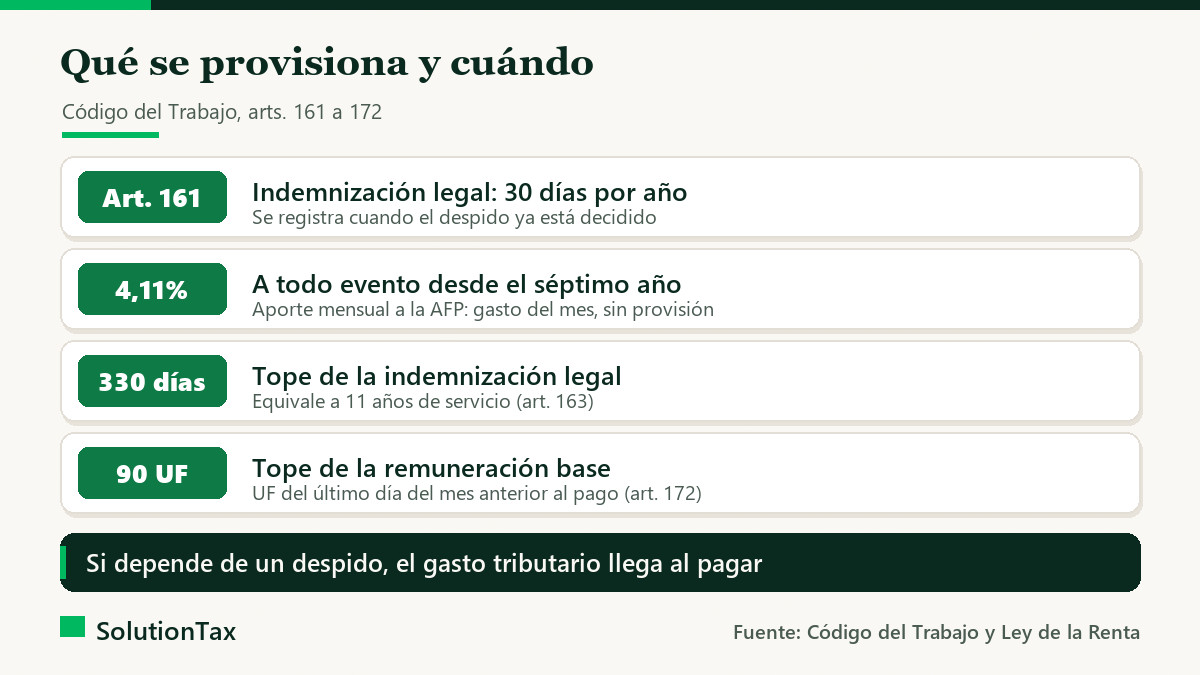
Según el Código del Trabajo, procede cuando el contrato estuvo vigente un año o más y el empleador le pone término por necesidades de la empresa o desahucio (art. 161). Equivale a 30 días de la última remuneración mensual por cada año de servicio y fracción superior a seis meses, con un tope de 330 días (art. 163). Si el contrato pacta una indemnización mayor, se paga esa.
| Cómo termina el contrato | ¿Hay indemnización por años de servicio? |
|---|---|
| Necesidades de la empresa o desahucio (art. 161) | Sí, 30 días por año, hasta 11 años |
| Renuncia o mutuo acuerdo (art. 159) | No la legal; solo una voluntaria o la pactada a todo evento |
| Conductas graves comprobadas (art. 160) | No, termina sin derecho a indemnización |
| Despido que un juez declara injustificado (art. 168) | Sí, con un recargo de 30% a 100% según la causal |
La base también tiene tope: no se considera una remuneración mensual superior a 90 UF del último día del mes anterior al pago (art. 172). Qué otros pagos entran al término del contrato lo explica la guía de finiquito para PyMEs.
330 días
de remuneración es el tope de la indemnización legal: 30 días por año de servicio, hasta 11 años.
Si tu contabilidad sigue la NIIF para las PYMES, su Sección 28, Beneficios a los Empleados, separa lo que se paga pase lo que pase de lo que depende de un despido.
| Situación | Qué se registra | Cuándo |
|---|---|---|
| Indemnización legal, sin despido decidido | Nada: es una posibilidad, no una deuda | No aplica |
| Despido decidido, con la carta de aviso enviada | Gasto y provisión por el total estimado | En ese mes |
| Pactada a todo evento, pagada por la empresa | Provisión que se acumula mientras trabaja, a valor presente | Cada mes |
| Sustitutiva a todo evento (art. 164) | Gasto por el aporte a la AFP, sin provisión | Cada mes |
Para el despido, la Sección 28 exige que la empresa esté comprometida de forma demostrable, con un plan formal y sin posibilidad realista de echar pie atrás. En una PyME esa prueba suele ser la carta de aviso, que por el artículo 162 debe indicar el monto total a pagar. Si tu empresa acostumbra pagar indemnización en todo término de contrato, esa práctica puede generar una obligación implícita.
Una comercializadora cierra su sucursal de regiones. Su vendedor tiene una remuneración mensual de $1.300.000, bajo el tope de 90 UF. Recibe la carta el 15 de diciembre, con 30 días de aviso, y al término del contrato suma 6 años y 9 meses. Las cifras son ilustrativas.
La fracción supera los seis meses, así que se pagan 7 años: 7 × $1.300.000 = $9.100.000. Como hubo aviso, no corre la sustitutiva del aviso previo.
En diciembre, al enviar la carta: cargo a Gasto por indemnizaciones y abono a Provisión de indemnización por años de servicio, en el pasivo corriente, por $9.100.000. El gasto queda en el año en que se decidió el despido.
En enero, al pagar el finiquito: cargo a la provisión y abono a Banco por $9.100.000, sin gasto nuevo. El feriado proporcional debería salir de la provisión de vacaciones. El paso a paso está en cómo calcular un finiquito, y puedes simularlo en la calculadora de finiquito.
Una provisión bien hecha no siempre rebaja impuesto ese año. El artículo 31 de la Ley de la Renta acepta gastos pagados o adeudados en el ejercicio, y su número 6 incluye las indemnizaciones.
Un oficio del SII precisa que la indemnización se entiende adeudada cuando su pago es obligatorio cualquiera sea la causa del término, como la pactada a todo evento. La que depende de una condición es una mera expectativa: se rebaja al pagarla.
En el régimen Pro Pyme General (artículo 14 letra D N°3) la base se calcula con las cantidades efectivamente pagadas por remuneraciones, así que la provisión se agrega de vuelta. En el ejemplo, la contabilidad muestra el gasto en diciembre y el impuesto lo reconoce en enero.
Esa revisión es parte del cierre que incluyen los servicios contables con precio fijo.
No. La indemnización legal depende de un despido por necesidades de la empresa que puede no ocurrir. Se provisiona cuando el despido está decidido o cuando el contrato la pacta a todo evento.
Solo si está pactada a todo evento, porque se considera adeudada, y la empresa no está en el régimen Pro Pyme General. Si depende de un despido, el gasto tributario se reconoce cuando se paga.
Treinta días de la última remuneración mensual por cada año de servicio y fracción superior a seis meses, con tope de 330 días y base máxima de 90 UF. Si el contrato pacta una mayor, se paga esa.
Igual se paga, porque ese pacto rige cualquiera sea la causa del término. En el pacto del artículo 164, el trabajador gira lo depositado en su cuenta especial de la AFP.
Una provisión de indemnización por años de servicio bien registrada evita que un finiquito descuadre el año. Mauricio revisa contigo contratos, pactos y despidos en curso antes del cierre.
Ver los servicios contablesEscríbele por WhatsApp
Fuentes: BCN, Código del Trabajo, artículos 159 a 173 · BCN, Ley sobre Impuesto a la Renta, artículos 14 y 31 · SII, Oficio N°150 de 2011, Dirección Regional Santiago Oriente
Un contador tributario revisa tu caso y declara por ti, sin errores ni multas.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa nuestras calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona