El socio que vive afuera suma trámites que la guía estándar no menciona; desordenados, traban la sociedad.
Una SpA con socio extranjero en Chile se constituye como cualquier otra, pero el accionista que vive afuera agrega trámites propios: RUT de inversionista extranjero, mandatario en el país, poder apostillado, paso por el Mercado Cambiario Formal y una retención cada vez que se reparten dividendos.
35%
es el impuesto adicional que grava el dividendo del socio extranjero, con crédito por el impuesto de primera categoría.
El SII exige que toda persona natural extranjera sin domicilio ni residencia en Chile, y toda sociedad constituida en el extranjero, se inscriba en el RUT antes de adquirir participaciones sociales. Lo fija la Resolución Exenta N° 77 de 2025 del SII, que además obliga a designar un mandatario con domicilio o residencia en Chile y poder suficiente ante el Servicio.
El trámite es electrónico, en la carpeta tributaria, con carácter de declaración jurada. Hay que reunir:
La SpA se constituye en el Registro de Empresas y Sociedades o por escritura pública. En el registro cada socio firma con Firma Electrónica Avanzada; quien no la tiene firma a través de un notario, que cobra 0,26 UF por la firma, más 0,18 UF por incorporar el poder de cada compareciente (Decreto Exento 11 de 2019 de Economía). Si el socio está fuera de Chile, comparece por medio de su mandatario.
La plata que el socio envía para pagar sus acciones es un aporte de capital desde el exterior, regulado por el Compendio de Normas de Cambios Internacionales vigente desde el 1 de enero de 2026 (Capítulo II, Sección IV). Aplica a operaciones de US$ 10.000 o más: las divisas ingresan por una entidad del Mercado Cambiario Formal, normalmente un banco, al que la SpA informa el tipo de operación y que reporta al Banco Central.
Si el aporte se paga en pesos, también pasa por una entidad del Mercado Cambiario Formal, salvo que se use plata mantenida en el exterior; solo en ese caso la SpA informa directamente al Banco Central. No hay autorización previa ni impuesto.
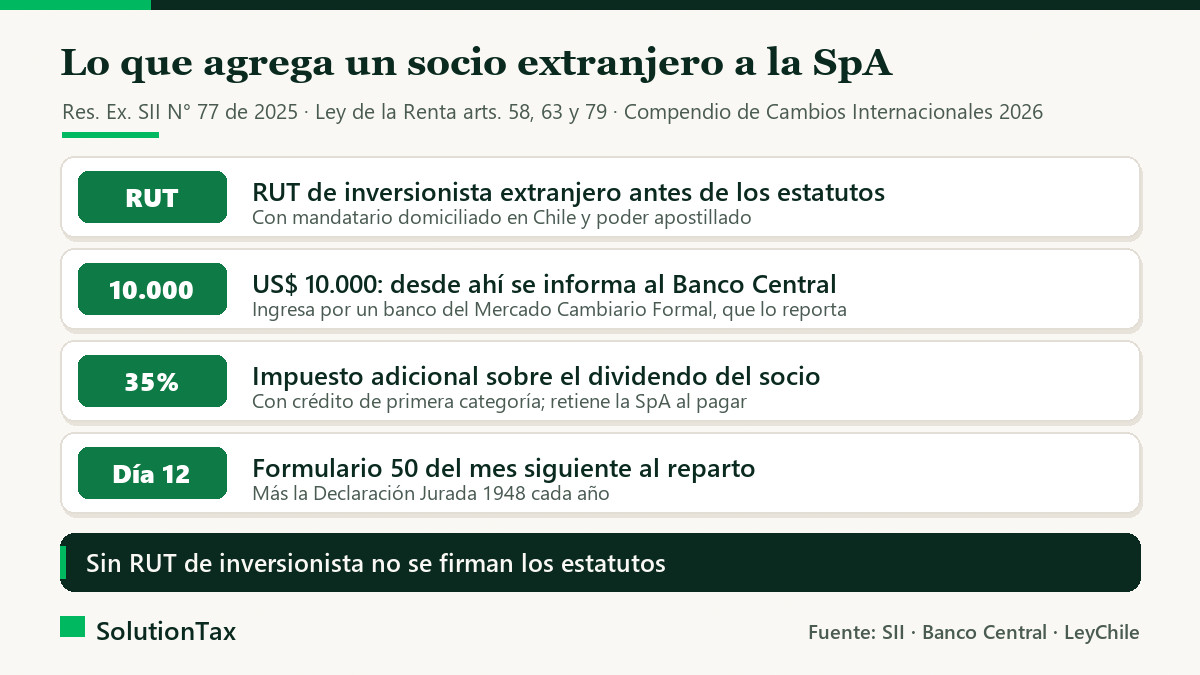
Al repartir utilidades, el socio chileno paga Global Complementario y el que vive afuera, impuesto adicional. Según el artículo 58 de la Ley de la Renta, 35% es el impuesto adicional que grava el dividendo del socio extranjero, con crédito por el impuesto de primera categoría. La SpA retiene al pagar (artículo 74 N° 4) y declara en el Formulario 50.
El crédito depende del régimen. En el Pro PyME General (artículo 14 D N° 3) se usa completo; en el régimen general (artículo 14 A) se restituye el 35% del crédito, salvo que el socio resida en un país con convenio vigente contra la doble tributación (artículo 63). Ejemplo con $1.000.000 de utilidad repartida íntegra en 2026:
| Concepto | Pro PyME General | 14 A sin convenio | 14 A con convenio |
|---|---|---|---|
| Primera categoría | 12,5% = $125.000 | 27% = $270.000 | 27% = $270.000 |
| Impuesto adicional (35% de $1.000.000) | $350.000 | $350.000 | $350.000 |
| Crédito que se descuenta | $125.000 | $175.500 (65% de $270.000) | $270.000 |
| Retención de la SpA | $225.000 | $174.500 | $80.000 |
| Recibe el socio | $650.000 | $555.500 | $650.000 |
| Carga total | 35% | 44,45% | 35% |
El 12,5% es la tasa transitoria que la Ley 21.755 fija al Pro PyME General para los años comerciales 2025 a 2027 (la permanente es 25%); con ambas, la carga total del socio sigue siendo 35%.
Las demás remesas al exterior están en impuesto adicional por remesas al exterior. Mauricio arma el expediente completo al constituir la sociedad. Quién puede ser representante legal de la sociedad está explicado aparte.
Sí. Necesita un RUT de inversionista extranjero del SII y un mandatario con domicilio o residencia en Chile (Resolución Exenta N° 77 de 2025). Quien administre la sociedad debe ser chileno o extranjero con permiso de residencia que lo habilite para trabajar en Chile.
Facultades para constituir la sociedad y actuar ante el SII. Otorgado en el extranjero, va traducido y apostillado, o visado por el cónsul de Chile y legalizado.
Impuesto adicional de 35% sobre el dividendo más el crédito de primera categoría. La SpA retiene y paga en el Formulario 50 hasta el día 12 del mes siguiente. En el régimen 14 A sin convenio la carga total sube a 44,45%.
Desde US$ 10.000, el aporte ingresa por un banco del Mercado Cambiario Formal, que lo reporta al Banco Central. En pesos también pasa por el banco; solo si se paga con fondos mantenidos en el exterior, la SpA informa directamente.
Para seguir el calendario de retenciones, los poderes y los certificados de residencia de cada socio, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de IA a medida.
¿Vas a constituir una SpA con un socio que vive afuera? Mauricio tramita el RUT de inversionista, el poder, la constitución y el inicio de actividades, con precio fijo.
Fuentes: SII: Resolución Exenta N° 77 de 2025 · SII: Res. Ex. N° 118 de 2025 · SII: Res. Ex. N° 151 de 2020 · SII: RUT de sociedad extranjera · Ley de la Renta (arts. 20, 58, 63, 74 N° 4 y 79) · Ley 21.755 · Banco Central: CNCI 2026, Cap. II · Registro de Empresas y Sociedades: FAQ.
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona