Una marca comprada, una patente, el derecho de llave de un local. El balance los reparte en años; la Renta, en general, no.
Los activos intangibles de una PyME son los derechos que valen plata y no se pueden tocar. Su amortización enfrenta a la contabilidad con el SII: el balance reparte el costo en varios años y la Renta, por regla general, no deja rebajar nada hasta que el activo se vende o pierde todo su valor.
Diez años
es el máximo de vida útil que la NIIF para las PYMES permite asignar a un intangible cuya duración no se puede estimar con fiabilidad.
Un intangible es un activo identificable, no monetario y sin apariencia física, que se registra si es probable que genere beneficios futuros y su costo se puede medir con fiabilidad. Casos típicos en una PyME:
Una suscripción mensual a un sistema, en cambio, es gasto del mes. La NIIF para las PYMES tampoco deja activar la marca, el logotipo ni la lista de clientes generados internamente, ni la investigación y desarrollo. Y los desembolsos para partir la empresa tienen regla propia: la de los gastos de organización y puesta en marcha.
La Sección 18 de la NIIF para las PYMES supone que todo intangible tiene vida útil finita. El costo se reparte desde que el activo está disponible para usarse, con método lineal si no se puede determinar el patrón de consumo. El valor residual se supone cero, salvo excepciones.
La vida útil no puede superar el plazo del derecho legal o contractual, y las renovaciones cuentan solo si hay evidencia de que se harán sin costo significativo. Si no se puede estimar con fiabilidad, se fija con la mejor estimación de la gerencia y no excederá de diez años.
Un ejemplo con números: una PyME compra una marca en $6.000.000 y estima usarla cinco años. La cuota lineal es $6.000.000 ÷ 5 = $1.200.000 al año, o $100.000 al mes, que se registran como gasto por amortización.
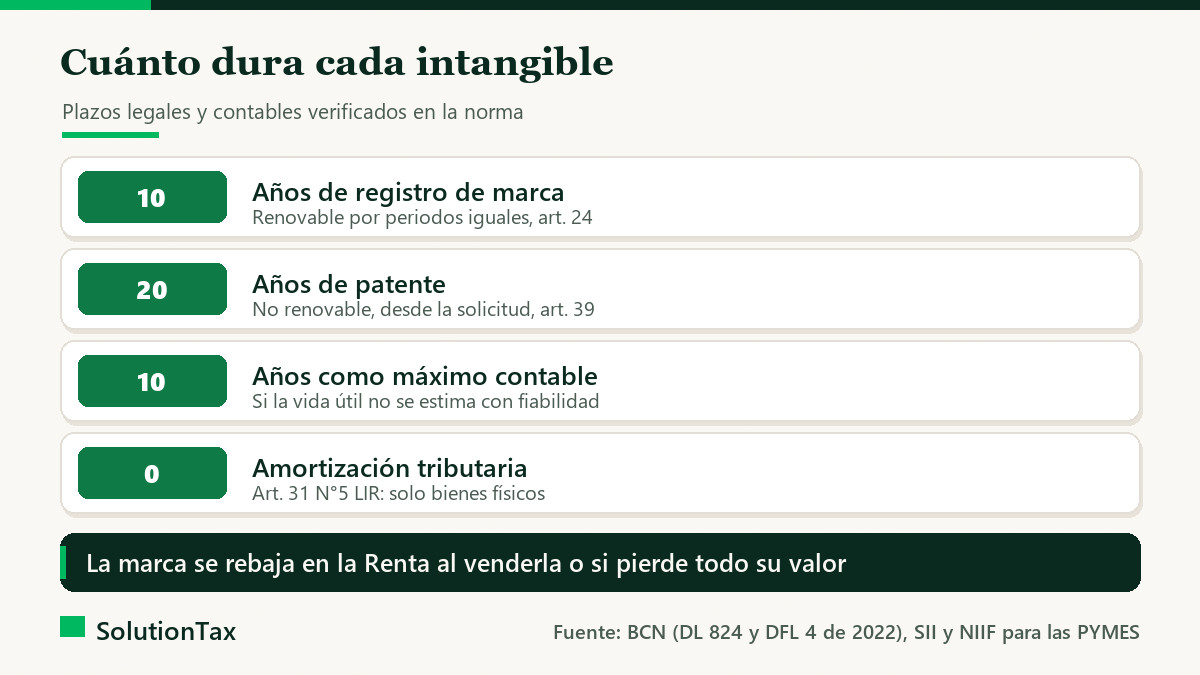
El artículo 31 N°5 de la Ley sobre Impuesto a la Renta solo permite depreciar los bienes físicos del activo inmovilizado, y una marca no lo es. El SII lo dice en su Circular N°11 de 2021: por regla general, la ley no permite amortizar intangibles. Y en el Oficio N°2151 de 2013 precisa que la inversión se recupera al vender el activo o, si no se vende, cuando pierde totalmente su valor económico, lo que hay que acreditar de modo fehaciente.
En el régimen general el intangible tampoco queda congelado: el artículo 41 N°6 reajusta cada año los derechos de llave, los de marca y las patentes de invención pagados efectivamente, y ese valor integra el capital propio tributario.
En el Pro Pyme la regla de caja tampoco lo rescata: el artículo 14 letra D) N°3 dispone que la inversión en bienes que no pueden depreciarse se deduce en el ejercicio en que se percibe el valor de su enajenación, reajustada por IPC, y la Circular N°62 de 2020 lo aplica expresamente a los intangibles. Una máquina, en cambio, tiene depreciación instantánea.
| Concepto | Contabilidad (NIIF PYMES) | General 14 A | Pro Pyme 14 D N°3 |
|---|---|---|---|
| Marca o patente comprada | Activo que se amortiza en su vida útil | Activo que no se amortiza | No se rebaja al pagarla |
| Reajuste del valor | No, se mide al costo | Cada año, art. 41 N°6 | Por IPC al momento de venderla |
| Cuándo baja a resultado | Cuota anual de amortización | Al venderla o si pierde todo su valor | Al venderla |
| Investigación y desarrollo propios | Gasto al incurrirlo | En el ejercicio o hasta seis ejercicios, art. 31 N°11 | Egreso al pagarlo |
| Suscripción mensual a un sistema | Gasto del mes | Gasto del ejercicio | Egreso al pagarla |
Hubo una excepción ya cerrada: las marcas, patentes y otros intangibles protegidos por ley adquiridos entre el 1 de junio de 2020 y el 31 de diciembre de 2022 pudieron rebajarse íntegros ese año, y quedaron valorados en $1.
Ese control paralelo es parte del cierre anual que hace un contador para PyMEs; el detalle está en servicios contables.
Tributariamente no, por regla general: el artículo 31 N°5 de la Ley de la Renta solo permite depreciar bienes físicos. Según el SII, la inversión se recupera al vender la marca o al castigarla si pierde todo su valor.
En su vida útil estimada, que no puede superar el plazo del derecho legal o contractual. Si no se puede estimar con fiabilidad, la NIIF para las PYMES fija un máximo de diez años.
No. Es un servicio que se consume mes a mes y va a gasto. Distinto es comprar un derecho que la empresa controla por varios años.
No. El artículo 14 letra D) N°3 manda deducir la inversión en bienes que no pueden depreciarse en el ejercicio en que se vende, reajustada por IPC.
Para no depender de la memoria con fechas como la renovación de una marca, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de IA a medida que corren rutinas por ti.
Mauricio revisa los intangibles de tu balance, les fija vida útil con respaldo y controla la diferencia con la Renta antes del cierre.
Ver los servicios contablesEscríbele por WhatsApp
Fuentes: BCN, Ley sobre Impuesto a la Renta (DL 824), artículos 14 D, 31 N°5 y 11, y 41 N°6 · BCN, DFL 4 de 2022, texto refundido de la Ley de Propiedad Industrial, artículos 24 y 39 · SII, Oficio N°2151 de 03-10-2013 · SII, Circular N°11 de 2021 · SII, Circular N°62 de 2020 · IFRS Foundation, NIIF para las PYMES, Sección 18
Un contador tributario revisa tu caso y declara por ti, sin errores ni multas.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa nuestras calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona