Una planilla semanal para ver con tiempo la semana en que la plata no alcanza.
Un presupuesto de caja PyME es una planilla que proyecta, semana a semana, cuánta plata va a entrar y salir de tu cuenta en los próximos meses. No reemplaza al presupuesto anual, que trabaja con ventas y gastos devengados para saber si el año deja utilidad: trabaja con las fechas reales de cobro y de pago. Por eso una PyME puede cumplir su presupuesto anual y quedarse sin plata un día 20, la misma diferencia que explica el artículo sobre flujo de caja vs. utilidad. La utilidad dice si el negocio gana; el presupuesto de caja dice si llegas a fin de mes.
La utilidad dice si el negocio gana; el presupuesto de caja dice si llegas a fin de mes.
Basta una planilla con una columna por semana y un horizonte de al menos dos meses, para que el mes siguiente quede siempre completo a la vista.
Si llevas la contabilidad al día, casi todos esos datos ya existen, y ordenarlos es parte de los servicios contables con precio fijo. Si tus clientes se atrasan seguido, antes conviene ordenar el control de cuentas por cobrar.
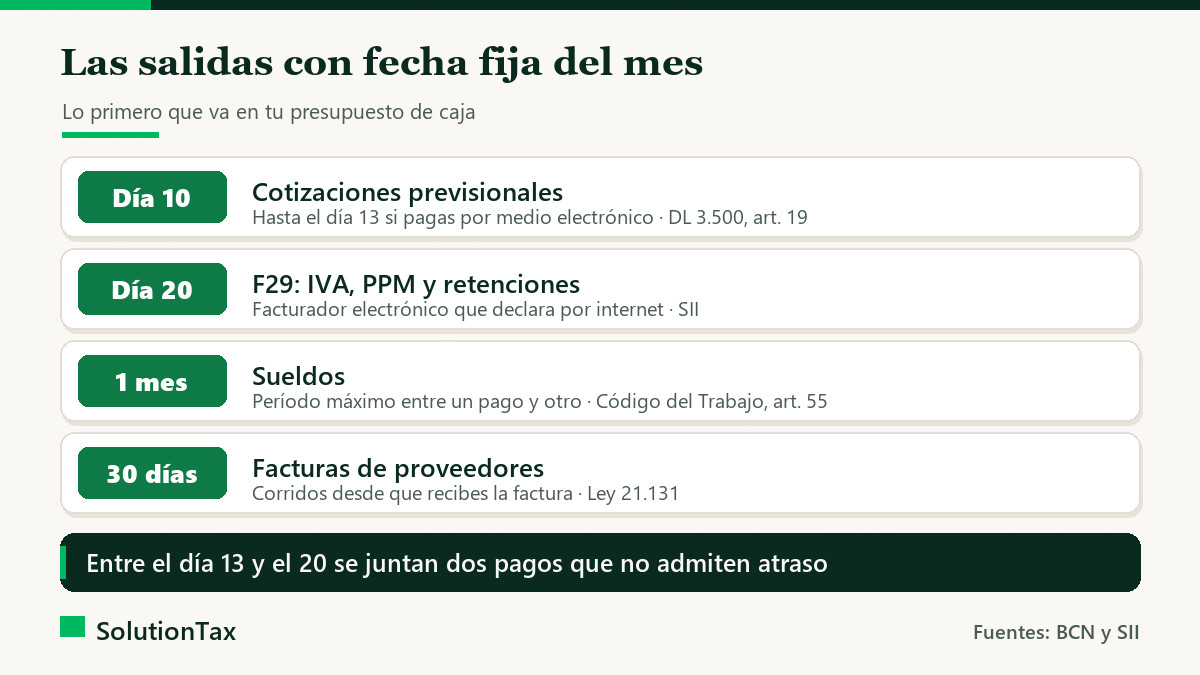
Hay pagos cuya fecha la pone la ley. Cargarlos primero evita la sorpresa de una semana que parecía holgada y junta cotizaciones e impuestos.
| Salida | Hasta cuándo | Norma |
|---|---|---|
| Cotizaciones previsionales | Día 10 del mes siguiente, o hasta el día 13 si declaras y pagas por medio electrónico | DL 3.500, art. 19 |
| F29 (IVA, PPM y retenciones) | Día 12 del mes siguiente, o día 20 si eres facturador electrónico y declaras por internet | SII |
| Sueldos | Con la periodicidad del contrato, en períodos que no pueden exceder de un mes | Código del Trabajo, art. 55 |
| Facturas de proveedores | Plazo máximo de 30 días corridos desde que recibes la factura, salvo acuerdo excepcional por escrito e inscrito | Ley 21.131 |
El día 13 y el día 20 caen en la segunda y la tercera semana del mes: ahí se juntan dos pagos que no admiten atraso. Las fechas del F29 son las que publica el SII.
Los sueldos se pagan al menos una vez al mes según el Código del Trabajo, y la Ley 21.131 fija el plazo de las facturas entre empresas, como detalla el artículo sobre la Ley de Pago a 30 días.
Una distribuidora compró más mercadería para la temporada y parte de sus clientes paga tarde. El día 1 arma su presupuesto de caja con $6.000.000 en el banco. Las cifras son ilustrativas:
| Semana | Entra | Sale | Saldo al cierre |
|---|---|---|---|
| 1 (días 1 al 7) | $4.500.000 | $3.000.000 | $7.500.000 |
| 2 (días 8 al 14, cotizaciones) | $2.000.000 | $4.200.000 | $5.300.000 |
| 3 (días 15 al 21, F29) | $1.500.000 | $5.800.000 | $1.000.000 |
| 4 (días 22 al 30, sueldos) | $2.500.000 | $6.000.000 | -$2.500.000 |
En la cuarta semana parte con $1.000.000, cobra $2.500.000 y paga $6.000.000: le faltan $2.500.000 justo cuando vencen los sueldos. La diferencia es que lo sabe el día 1, con tres semanas para acelerar un cobro, mover una compra o conseguir financiamiento sin apuro.
El presupuesto de caja no crea plata, pero te da tiempo para elegir entre estas palancas:
| Palanca | Qué hace con tu caja | Qué cuidar |
|---|---|---|
| Cobrar lo vencido | Adelanta entradas que ya son tuyas | Documentar la fecha de recepción de cada factura |
| Postergar el pago del IVA | Corre el pago del IVA hasta dos meses | Declaras igual en plazo; si no pagas en el nuevo plazo, corren intereses y multas |
| Factoring | Convierte facturas por cobrar en caja hoy | Recibes menos que el total de la factura |
| Crédito bancario | Cubre el hueco con deuda | Tiene intereses: sirve para un hueco puntual, no para uno que se repite cada mes |
La postergación del IVA está en el artículo 64 de la ley del IVA: aplica a empresas con ingresos promedio de hasta 100.000 UF en los últimos tres años y sin morosidad reiterada, entre otros requisitos, y no permite postergar la declaración. Según el SII, no genera intereses ni multas si pagas dentro del nuevo plazo. El paso a paso está en cómo postergar el IVA del F29, y el descuento de facturas, en cómo funciona el factoring.
Para esa revisión sirve calcular el capital de trabajo de tu negocio.
El flujo de caja registra lo que ya entró y salió de la cuenta. El presupuesto de caja proyecta lo que va a entrar y salir en las próximas semanas.
Una vez por semana, reemplazando la semana que pasó por las cifras reales y agregando una nueva al final.
Los que fija la ley: cotizaciones hasta el día 10, o el 13 si pagas por medio electrónico; el F29 hasta el día 20 si eres facturador electrónico, y los sueldos, al menos una vez al mes.
No, si pagas dentro del nuevo plazo de hasta dos meses: el SII no cobra intereses ni multas. Si no pagas en ese plazo, corren desde el vencimiento de la postergación.
Un presupuesto de caja PyME sirve si los números de base están al día. Mauricio revisa contigo tu contabilidad para que la planilla parta de datos reales.
Ver los servicios contablesEscríbele por WhatsApp
Fuentes: BCN, DL 3.500, artículo 19 · BCN, Código del Trabajo, artículo 55 · BCN, Ley 21.131 que establece pago a treinta días · BCN, DL 825 ley del IVA, artículo 64 · SII, postergación del pago del IVA
Un contador tributario revisa tu caso y declara por ti, sin errores ni multas.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa nuestras calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona