Sabes lo que hay en bodega mirando. El problema empieza cuando hay que decir cuánto vale.
En una PyME que vende productos, el dueño sabe de memoria lo que hay en bodega. Esa memoria funciona hasta que llega el cierre y el balance pide un número: cuánto valen las existencias al 31 de diciembre y cuánto costó lo vendido en el año. Ahí el kardex de inventario deja de ser cosa de empresa grande.
Cinco ejercicios
es el tiempo mínimo que debe mantenerse el método de valorización que elijas, según el artículo 30 de la Ley de la Renta.
El kardex es una ficha por producto donde se anota cada entrada y cada salida, con su cantidad y su valor en pesos, dejando el saldo actualizado después de cada movimiento. No es la lista de lo que hay hoy: eso es el inventario físico, la foto. El kardex es la película.
La diferencia importa. El conteo físico dice cuántas unidades tienes; el kardex dice cuánto costaron y cuánto costó cada venta ya hecha. Sin ese dato el margen por producto es una suposición, y el costo de venta del año se arma al cierre con inventario inicial más compras menos inventario final: da un total, pero no dice dónde se perdió la plata.
Un kardex sirve cuando registra unidades y pesos a la vez. Esta es la estructura mínima, y cada línea nace de un documento real.
El costo unitario de las salidas no se inventa: sale del método de valorización. El artículo 30 de la Ley de la Renta obliga a usar los costos directos más antiguos —lo que en la práctica se conoce como FIFO— y permite optar por el costo promedio ponderado. Son dos métodos, y el elegido debe mantenerse al menos cinco ejercicios comerciales consecutivos. La comparación está en el artículo sobre valorización de inventario.
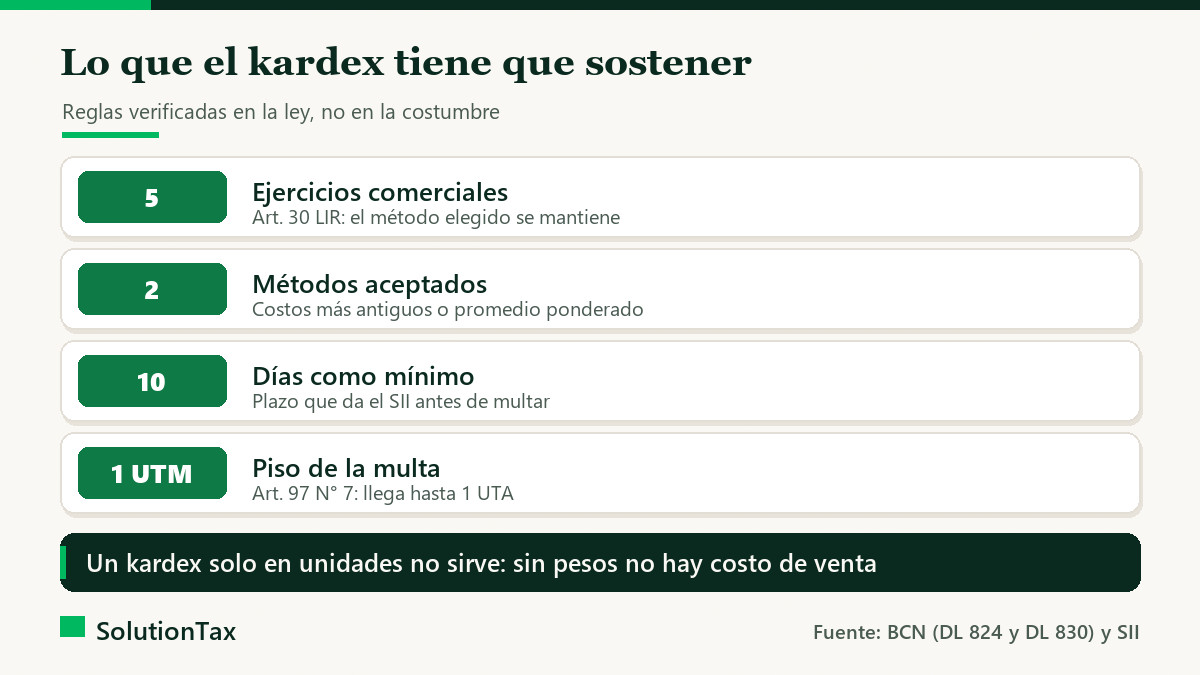
El kardex no aparece en la ley con ese nombre, y de ahí viene la confusión. Lo que sí está escrito, en el artículo 17 del Código Tributario, es que el contribuyente debe llevar los libros adicionales o auxiliares que exija el Director Regional, y que las anotaciones se hacen a medida que se desarrollan las operaciones.
La misma norma obliga a conservar los libros con su documentación mientras esté pendiente el plazo de revisión: tres años según el artículo 200, y seis si la declaración no se presentó o fue maliciosamente falsa. Un kardex borrado al cambiar de computador deja sin respaldo un costo que aún puede revisarse.
Leído al revés, es buena noticia: la multa no es automática, llega cuando se deja pasar el requerimiento. El costo real de no llevar kardex es más silencioso: un costo de venta sin respaldo puede ser objetado completo.
Depende menos del tamaño de la empresa que de cuántos movimientos diarios tiene la bodega.
| Concepto | Planilla de cálculo | Software de inventario |
|---|---|---|
| Volumen que aguanta | Hasta unos 50 productos con pocos movimientos diarios | Catálogos amplios y varias salidas por día |
| Quién lo actualiza | Una persona, a mano, con riesgo de olvido | Se alimenta de la facturación electrónica |
| Error típico | Fórmulas pisadas y filas sobrescritas sin rastro | Saldos negativos por documentos fuera de orden |
| Enlace con la contabilidad | Manual, al cierre de cada mes | Directo, con el costo de venta ya calculado |
| Costo de partida | Cero, ya la tienes | Suscripción mensual por usuario |
Una planilla bien hecha es mejor que ningún registro y muchas PyMEs funcionan años así. El quiebre llega cuando el conteo físico deja de cuadrar mes a mes.
El quinto paso es el que le da valor al ejercicio. La diferencia entre el kardex y el estante siempre tiene explicación —robo, quiebre, producto vencido, error de digitación— y si es pérdida de mercadería hay reglas para acreditarla, en el artículo sobre merma tributaria. Con el registro al día también mides cuánta caja tienes inmovilizada: de eso trata la rotación de inventario.
Si llevarlo en paralelo a la operación diaria te parece imposible, es una tarea que se delega junto con la contabilidad: un contador para PyMEs recibe la facturación del mes y devuelve el kardex cuadrado.
No con ese nombre. El artículo 17 del Código Tributario obliga a llevar los libros auxiliares que exija el Director Regional, y el registro de existencias es uno de ellos. Sin él tampoco se acredita el costo de venta.
Para control de bodega, sí. Para efectos contables y tributarios, no: sin costo unitario ni valor en pesos no permite determinar el costo de venta ni valorizar las existencias del balance.
A medida que ocurren las operaciones, según el artículo 17 del Código Tributario. En la práctica: registrar las compras al recibirlas y las ventas al emitirlas, en vez de digitar un mes entero el último día.
Se investiga y se ajusta con respaldo. Si es mercadería perdida o inutilizada, hay reglas específicas para acreditar la merma ante el Servicio; un ajuste sin documento es un gasto que puede ser objetado.
Mauricio revisa cómo está registrado tu inventario, arma el kardex de los productos que concentran tu facturación y lo deja conectado con la contabilidad.
Ver el servicio para PyMEsEscríbele por WhatsApp
Fuentes: BCN, Ley sobre Impuesto a la Renta (DL 824), artículo 30 · BCN, Código Tributario (DL 830), artículos 17, 97 y 200 · SII, valor de la UTM y la UTA 2026 · Costeo por absorción vs variable
Un contador tributario revisa tu caso y declara por ti, sin errores ni multas.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa nuestras calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona