Las dos son deuda bancaria, pero no sirven para lo mismo. Una cubre baches de caja de días o semanas; la otra financia algo que se paga en meses o años.
Cuando la caja no alcanza, el banco suele ofrecer dos caminos: una línea de crédito o un crédito PyME a plazo. Elegir mal entre línea de crédito vs crédito PyME sale caro por dos lados: pagas intereses por plata que no necesitabas, o financias una inversión larga con una herramienta pensada para apuros cortos.
Una cubre baches de caja de días o semanas; la otra financia algo que se paga en meses o años.
La línea de crédito es un cupo aprobado, normalmente asociado a la cuenta corriente de la empresa. Giras cuando lo necesitas, devuelves cuando entra la venta y el cupo se repone. El crédito a plazo, en cambio, entrega un monto de una sola vez y se devuelve en cuotas hasta una fecha de vencimiento.
| Concepto | Línea de crédito | Crédito PyME a plazo |
|---|---|---|
| Cómo recibes la plata | Giras lo que necesitas, cuando lo necesitas | Todo el monto de una vez |
| Intereses | Solo sobre lo girado y por los días usados | Sobre el saldo del crédito, cuota a cuota |
| Devolución | Flexible, a medida que entra la caja | Calendario fijo de cuotas |
| Para qué sirve | Desfases cortos entre pagos y cobros | Inversiones y necesidades de largo aliento |
Por eso la pregunta útil no es cuál es más barato, sino cuánto tiempo vas a necesitar la plata. Si tu ciclo de conversión de efectivo se descuadra algunas semanas al mes, el problema es de calce. Si lo que falta es un monto estable, el problema es de capital de trabajo y pide una solución de plazo.
En las dos opciones el costo principal es el interés. La Ley 18.010 establece que los intereses se devengan día por día, y eso es lo que hace atractiva a la línea: si giras diez días, pagas diez días. También fija un techo, el interés máximo convencional: la cifra mayor entre 1,5 veces el interés corriente y ese mismo interés más 2 puntos anuales. La Comisión para el Mercado Financiero publica el interés corriente cada mes, y todo pacto que exceda el máximo se tiene por no escrito.
El segundo costo es el impuesto de timbres y estampillas, que grava los documentos con operaciones de crédito de dinero según el DL 3.475 (artículo 1, número 3). El SII mantiene el texto de la ley de timbres en su sitio.
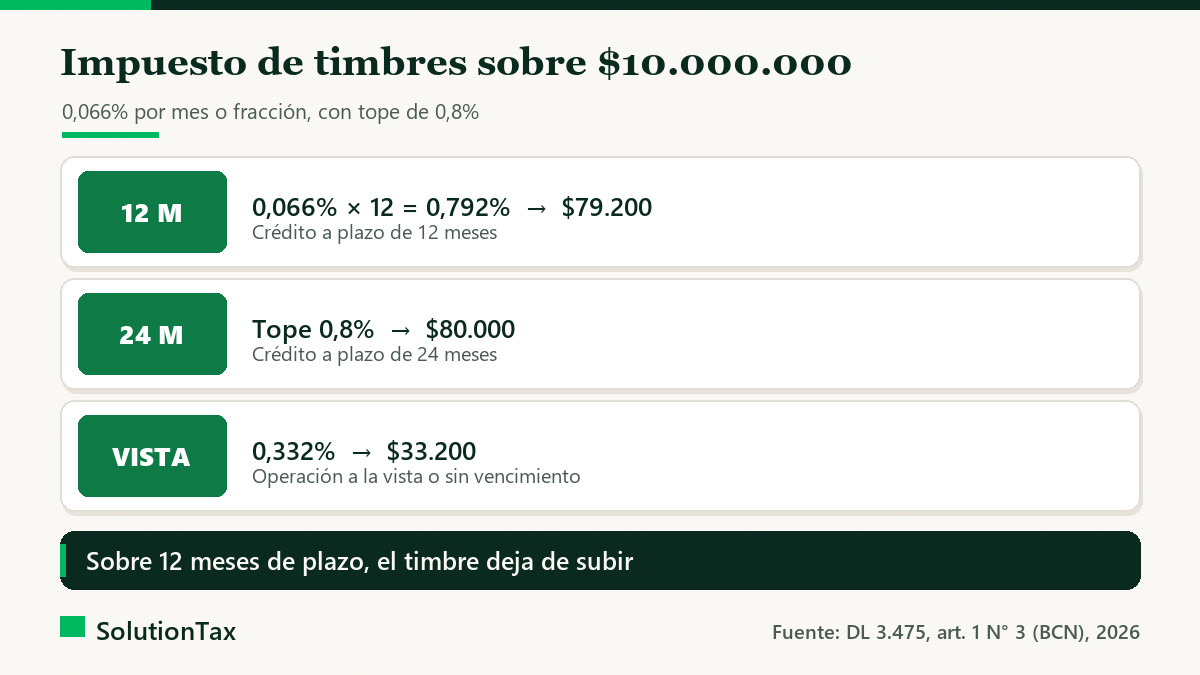
Con un crédito de $10.000.000 a 12 meses, el timbre es 0,066% × 12 = 0,792%, o sea $79.200. Si el plazo es de 24 meses, el cálculo daría 1,584%, pero opera el tope de 0,8%: $80.000. Pasado el año, alargar el plazo ya no encarece el timbre. En la línea, cómo se aplica el impuesto depende de cómo documente el banco cada giro: pide ese detalle por escrito antes de firmar.
Antes de pedir cualquiera de las dos, ordena la decisión en este orden:
Si dudas entre endeudarte o capitalizar, revisa la comparación de capital propio versus deuda, y los requisitos que pide el banco para un crédito PyME.
En la línea, devolver antes es parte del diseño. En el crédito a plazo, la Ley 18.010 (artículo 10) da una regla clara: si el capital no supera las 5.000 UF, puedes pagar anticipadamente aun contra la voluntad del banco. A cambio, el banco puede cobrar una comisión de prepago que no puede exceder un mes de intereses pactados en operaciones no reajustables, o un mes y medio en las reajustables.
Contablemente, el saldo girado de la línea va al pasivo corriente. El crédito a plazo se separa: las cuotas que vencen dentro de doce meses son pasivo corriente y el resto, no corriente. Esa separación cambia tus indicadores de liquidez, y el banco los mira en cada renovación.
Tributariamente, la Ley sobre Impuesto a la Renta (artículo 31, número 1) acepta como gasto los intereses pagados o devengados en el año, y el número 2 hace lo mismo con los impuestos establecidos por leyes chilenas que se relacionan con el giro, como el de timbres. La condición es que el crédito se use en el negocio: un préstamo de la empresa destinado a gastos personales del dueño no da derecho a rebajar esos intereses.
Depende de cuánto tiempo uses la plata. Para pocos días, la línea suele costar menos porque pagas interés solo por lo girado. Para necesidades largas, el crédito a plazo evita arrastrar un saldo caro todo el año.
Los intereses se pagan sobre lo girado. Aun así, el contrato puede incluir comisiones de mantención o administración: revísalas antes de firmar.
Sí. Si el capital no supera 5.000 UF, la ley te permite prepagar aun sin acuerdo del banco, con una comisión limitada a uno o uno y medio meses de intereses, según si el crédito es o no reajustable.
Sí, si el crédito se usa en el giro. La Ley de la Renta acepta como gasto los intereses pagados o devengados en el año, igual que el impuesto de timbres asociado a la operación.
Si llevar el control de giros, cuotas y vencimientos se te vuelve una tarea repetitiva, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida para tu empresa.
Mauricio revisa tu flujo de caja, tu nivel de deuda y los estados financieros que el banco te pedirá, como parte del servicio de contador para pymes o de sus servicios contables completos.
Ver el servicio de contador para pymesEscríbele por WhatsApp
Fuentes: Ley 18.010 sobre operaciones de crédito de dinero, arts. 6, 10 y 11 · DL 3.475, Ley de Timbres y Estampillas, art. 1 N° 3 · Ley sobre Impuesto a la Renta, art. 31 · SII, texto de la ley de timbres
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona