Poner plata propia o pedirla al banco no es cuestión de gusto: cada opción tiene otro costo, otro riesgo y otro efecto tributario.
Cuando una PyME necesita comprar una máquina, abrir un local o aguantar tres meses de ventas bajas, la plata sale de dos lados: capital propio o deuda. El capital propio es lo que ponen los dueños, ya sea como aporte nuevo o dejando utilidades dentro de la empresa. La deuda es lo que se pide prestado a un banco, un proveedor o una empresa de leasing. Elegir entre capital propio vs deuda cambia cuánto pagas de impuesto, cuánto arriesgas si el negocio se frena y quién manda en la empresa.
Aquí se habla del capital propio en sentido financiero, la plata de los dueños. No es lo mismo que el capital propio tributario, un cálculo con reglas propias del SII.
La diferencia de fondo es la obligación. La deuda se devuelve con intereses, en fechas fijas y aunque las ventas caigan. El capital propio no tiene cuota, pero tampoco es gratis: el dueño espera que rinda más que en otra parte.
| Concepto | Capital propio | Deuda |
|---|---|---|
| Obligación de pago | No hay cuotas fijas | Cuotas e intereses en fechas pactadas |
| Costo visible | Ninguno en la contabilidad | Intereses, comisiones e impuesto de timbres |
| Efecto tributario | Lo que se reparte al dueño no se rebaja | Los intereses se rebajan como gasto |
| Control de la empresa | Se diluye si entra un socio nuevo | El dueño conserva el control |
| Riesgo si baja la venta | Lo absorbe el patrimonio | La cuota se paga igual |
El artículo 31 de la Ley sobre Impuesto a la Renta permite rebajar como gasto, en su número 1°, los intereses pagados o devengados sobre las cantidades adeudadas dentro del año. Eso reduce la base del impuesto de primera categoría. Con el capital propio pasa lo contrario: la utilidad que se reparte al dueño sale después de impuestos y no se descuenta.
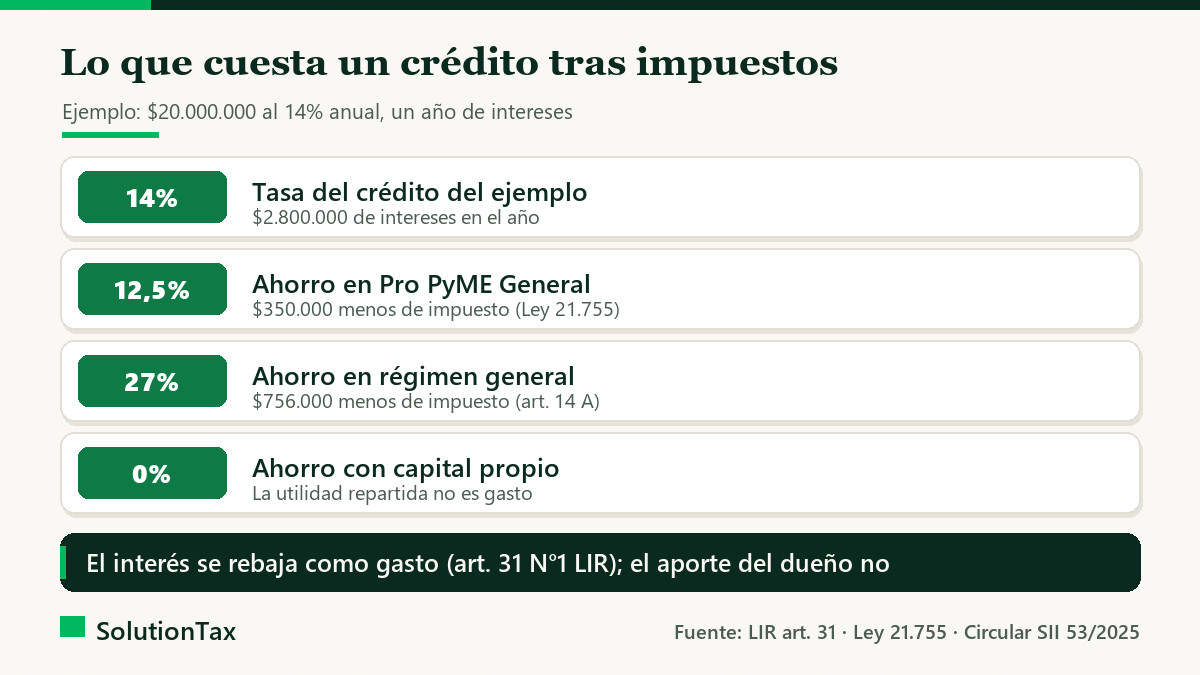
Un ejemplo con números redondos, solo para ver el mecanismo. Una PyME pide $20.000.000 al 14% anual y paga $2.800.000 de intereses en el primer año. Si está en el régimen Pro PyME General, que por la Ley 21.755 tributa con una tasa transitoria de 12,5%, ese gasto hace que el impuesto baje en $350.000 (2.800.000 × 12,5%). El costo neto del crédito queda en $2.450.000, o sea un 12,25% efectivo. En el régimen general, con tasa de 27%, el impuesto baja en $756.000 y el costo neto cae a $2.044.000, un 10,22%.
14% → 12,25%
es lo que cuesta de verdad el crédito del ejemplo para una Pro PyME General, una vez rebajados los intereses como gasto.
Con la tasa rebajada, el escudo tributario de la deuda es más chico para una Pro PyME: pedir un crédito "porque se descuenta" pesa menos de lo que se cree.
En el Pro PyME Transparente la empresa no paga primera categoría, pero el interés igual rebaja la renta que se atribuye al dueño. Y al costo hay que sumarle el impuesto de timbres y estampillas del crédito.
La deuda funciona bien cuando lo que se compra genera la caja con la que se paga: una máquina que aumenta la producción o el inventario de una temporada que ya tiene pedidos. Antes de firmar, revisa esto.
El capital propio es la opción natural cuando el proyecto es incierto: un producto nuevo, una sucursal o los primeros meses sin historial. Si el resultado tarda, no hay cuota que ahogue la caja. También conviene cuando la empresa ya está muy endeudada.
Si la plata entra como aporte formal, en una sociedad se modifica la escritura o los estatutos y se informa al SII; el paso a paso está en la guía sobre el aumento de capital en una sociedad. Si el dueño en cambio le presta a su empresa, eso es deuda con el socio y debe documentarse como préstamo.
Con esos datos la decisión deja de ser intuición. Un contador para PyMEs puede armarte esa proyección con tus propios números y el régimen tributario que de verdad tienes.
Sí, si el crédito se usa en el giro de la empresa. El artículo 31 N°1 de la Ley de la Renta permite rebajar los intereses pagados o devengados en el año, siempre que cumplan los requisitos generales del gasto.
El aporte no es una venta ni un ingreso del giro: se registra como aumento de patrimonio, no como resultado. Lo que tributa después es la utilidad que ese capital genere y lo que el dueño retire.
Depende. El préstamo puede devolverse sin reducir el capital y sus intereses pueden ser gasto, pero debe documentarse y cobrarse en condiciones razonables. El aporte refuerza el patrimonio frente a bancos y proveedores.
No hay un número único. Una alerta es que las cuotas se coman buena parte de la caja mensual o que la deuda total supere al patrimonio.
Y si te interesa automatizar la proyección de caja o el seguimiento de cuotas, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de inteligencia artificial a medida.
Mauricio revisa contigo cuánto te cuesta de verdad cada alternativa según tu régimen tributario, dentro del servicio contable mensual.
Ver el servicio contableEscríbele por WhatsApp
Fuentes: BCN, Ley sobre Impuesto a la Renta, artículo 31 N°1 · BCN, Ley 21.755, artículo 25 · SII, Circular N° 53 de 2025
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona