Tu trabajador conecta desde su casa con su internet y su luz. La ley dice quién paga eso, y cómo se paga cambia si es sueldo o no.
Los gastos de teletrabajo generan una duda frecuente en las PyME: ¿el empleador debe hacer un reembolso por internet, luz o computador, o eso es del trabajador? Lo responden el Código del Trabajo, la Dirección del Trabajo y el SII. En corto: los equipos y sus costos de operación son de la empresa, y la forma de pagarlos decide si cotiza o no.
Los costos de operación, funcionamiento, mantenimiento y reparación de equipos serán siempre de cargo del empleador.
El artículo 152 quáter L del Código del Trabajo, que agregó la Ley 21.220, fija dos obligaciones. La primera: los equipos, las herramientas y los materiales para trabajar a distancia, incluidos los elementos de protección personal, los entrega el empleador. El trabajador no puede ser obligado a usar elementos de su propiedad.
La segunda es la que más se olvida. La norma lo dice textual: Los costos de operación, funcionamiento, mantenimiento y reparación de equipos serán siempre de cargo del empleador. Si el notebook se echa a perder, la reparación también es de la empresa.
¿Qué entra en "costos de operación"? La Dirección del Trabajo, en el dictamen 1389/7 de 2020, señaló que las partes pueden acordar asignaciones por uso de internet, energía eléctrica, alimentación y otros gastos necesarios para cumplir las funciones encomendadas por el empleador.
La ley cubre los equipos y los costos ligados al trabajo, no cualquier gasto del hogar. El arriendo o la cuenta completa de luz de la familia no pasan a ser de la empresa: lo que se compensa es la parte que el trabajo genera.
Tampoco hay que pagar dos veces: si la empresa contrata ella misma el plan de internet, ese costo ya está cubierto y no hace falta asignación por lo mismo.
¿Y cuánto hay que pagar? La ley no fija un monto. En el Ord. N° 1194 de 2021, la DT dijo que el monto debe cumplir criterios de suficiencia y razonabilidad, que depende de cada caso y que la Dirección no puede fijar un valor de antemano.
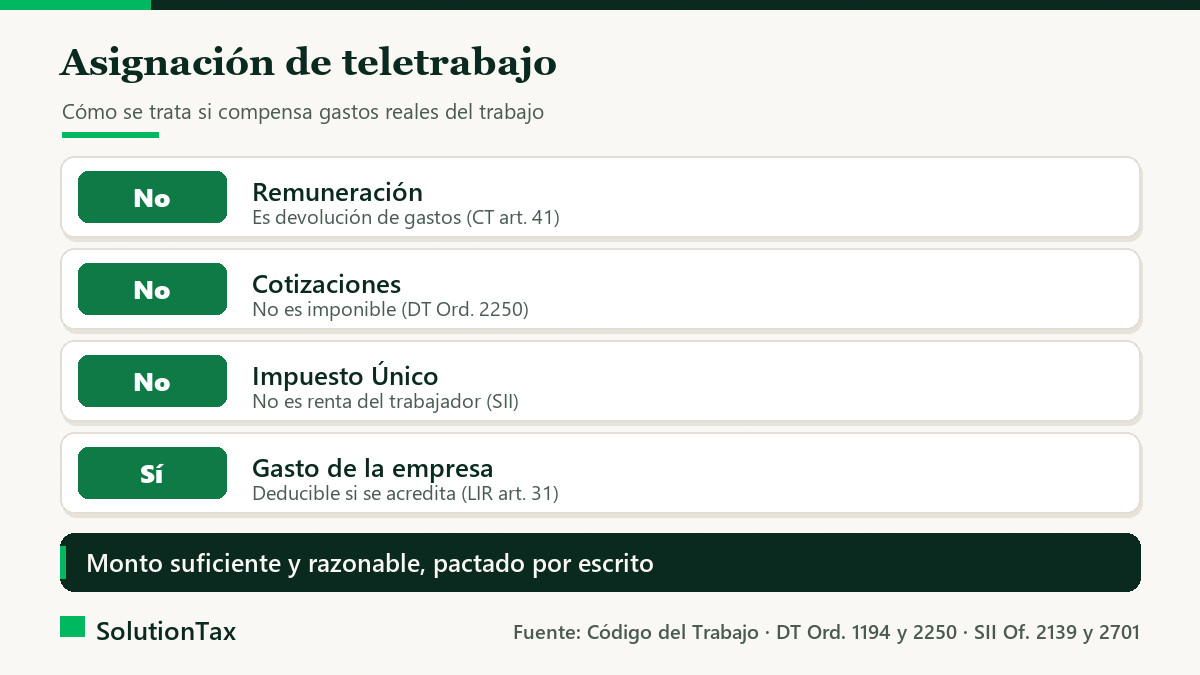
Esta parte toca la liquidación de sueldo. El artículo 41 del Código del Trabajo dice que no son remuneración las devoluciones de gastos en que se incurra por causa del trabajo. La DT y el SII aplicaron ese criterio a la asignación de teletrabajo.
En el Ord. N° 2250 de 2021, la DT concluyó que esas asignaciones, en la medida que respondan al concepto de devolución de gastos, no tienen carácter de remuneración y no están afectas a cotizaciones previsionales. Por el lado tributario, el SII respondió en los oficios N° 2139 y N° 2701 de 2020 (publicados en su jurisprudencia administrativa de Renta 2020).
| Concepto | Asignación que compensa gastos reales | Bono fijo sin relación con gastos |
|---|---|---|
| ¿Es remuneración? | No (art. 41 del Código del Trabajo) | Puede serlo |
| ¿Paga cotizaciones? | No, según la DT | Sí, si es remuneración |
| ¿Paga Impuesto Único? | No, según el SII | Sí, si es remuneración |
| ¿Es gasto para la empresa? | Sí, si se acredita (art. 31 de la LIR) | Sí, como remuneración |
El SII agrega una condición: el pago tiene que ser efectivamente una asignación compensatoria, una especie de reembolso de los gastos del teletrabajo, atendiendo a las circunstancias y los montos. Para el empleador es gasto deducible de la renta líquida imponible, siempre que cumpla los requisitos generales del artículo 31 de la Ley sobre Impuesto a la Renta, en especial la debida acreditación.
Lo que protege a la empresa es el respaldo. Este orden funciona en una PyME:
Para el resto del contrato, revisa qué exige la ley de teletrabajo.
Un "bono teletrabajo" igual para todos, sin relación con lo que cada uno gasta, debilita el argumento de que es devolución de gastos. Sumarlo al sueldo base lo convierte en remuneración, con cotizaciones e impuesto. Y sin respaldo, la empresa no puede probar el gasto ante el SII.
Para dejarlo bien desde la primera liquidación, el servicio de remuneraciones para PyME incluye revisar qué ítems son imponibles y cuáles no, mes a mes.
Los costos de operación de los equipos son de cargo del empleador. La Dirección del Trabajo indicó que se puede pactar una asignación por internet y electricidad, o la empresa puede contratar el servicio directamente.
No, si de verdad compensa gastos causados por el trabajo. La Dirección del Trabajo señaló que en ese caso no es remuneración y no está afecta a cotizaciones previsionales.
No. La ley no fija una cifra y la Dirección del Trabajo dijo que no puede fijarla de antemano. Debe ser suficiente y razonable según el caso y conviene dejarla pactada por escrito.
No. El Código del Trabajo dice que el empleador entrega los equipos y herramientas, y que el trabajador no puede ser obligado a usar elementos de su propiedad.
Si llevar el control de asignaciones y respaldos te quita tiempo, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de IA a medida que te ayuden a ordenar ese tipo de tareas repetitivas.
¿Tienes personas en teletrabajo y no sabes si la asignación está bien pagada? Mauricio revisa tus contratos y liquidaciones, separa lo imponible de lo que no lo es y lleva tus remuneraciones con precio fijo y atención directa.
Fuentes: Código del Trabajo (arts. 41 y 152 quáter L) · DT: asignaciones por costos de operación (dictamen 1389/7 de 2020) · DT: Ord. N° 1194 de 2021 · DT: Ord. N° 2250 de 2021 · SII: Oficios N° 2139 y 2701 de 2020.
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona