Despedir con las cotizaciones previsionales sin pagar no termina el contrato. Eso es, en una línea, la Ley Bustos: cotizaciones impagas al momento del despido dejan el vínculo laboral vivo y el sueldo corriendo, aunque el trabajador ya no vuelva a la empresa.
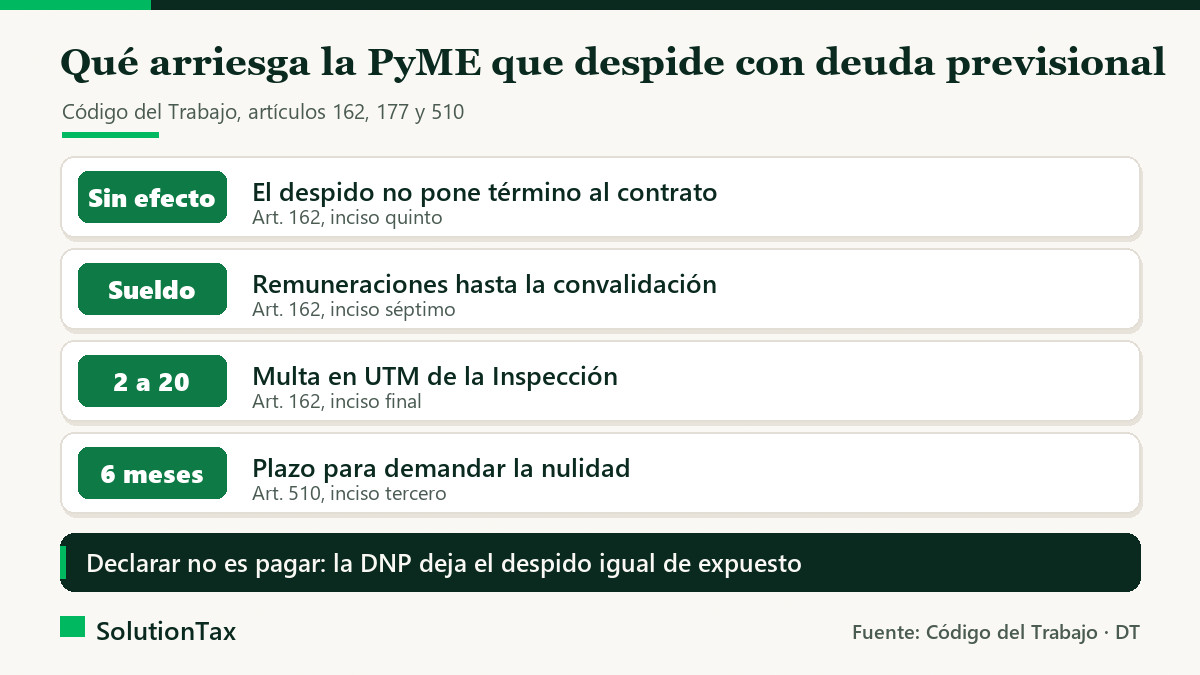
El apodo viene de la Ley N° 19.631, de 1999, que reescribió el artículo 162 del Código del Trabajo. Es la norma laboral que más caro puede salirle a una PyME: el costo no guarda relación con lo adeudado, y se puede deber un mes de cotizaciones y terminar pagando varios meses de sueldo.
6 meses
tiene el trabajador para demandar la nulidad del despido, contados desde la suspensión de los servicios (artículo 510 del Código del Trabajo).
El inciso quinto del artículo 162 es explícito: antes de despedir, el empleador debe informar por escrito el estado de pago de las cotizaciones devengadas hasta el último día del mes anterior al despido, adjuntando los comprobantes. Si a esa fecha no está hecho el entero, ese despido «no producirá el efecto de poner término al contrato de trabajo».
Un matiz define la mayoría de los casos: declarar no es pagar. La Dirección del Trabajo exige que estén totalmente pagadas, no solo declaradas. La DNP deja la puerta abierta a la nulidad igual que no declarar nada.
Acá está el costo real. El inciso séptimo obliga a pagar las remuneraciones y demás prestaciones del contrato durante todo el período que va entre la fecha del despido y la del envío de la comunicación que acredita el pago de lo adeudado. Ese período no tiene tope de meses: lo cierra el empleador cuando paga.
Y no termina ahí. La Inspección del Trabajo puede exigir la acreditación del pago al momento del despido y también el pago de las cotizaciones devengadas durante ese lapso; las infracciones se sancionan con multa de 2 a 20 UTM. Mantener al día el pago mensual de Previred es la forma más barata de evitar esta discusión.
La ley deja una salida: convalidar. No borra lo devengado, pero detiene el reloj. El orden importa.
La exigencia no cubre todas las formas de terminar un contrato: alcanza solo a las causales del propio artículo 162, y esa distinción cambia el riesgo de cada salida.
| Forma de término | Norma | ¿Exige cotizaciones pagadas? |
|---|---|---|
| Mutuo acuerdo de las partes | Art. 159 N° 1 | No |
| Renuncia del trabajador | Art. 159 N° 2 | No |
| Muerte del trabajador | Art. 159 N° 3 | No |
| Vencimiento del plazo convenido | Art. 159 N° 4 | Sí |
| Conclusión del trabajo o servicio | Art. 159 N° 5 | Sí |
| Caso fortuito o fuerza mayor | Art. 159 N° 6 | Sí |
| Causales de la conducta del trabajador | Art. 160 | Sí |
| Necesidades de la empresa | Art. 161 | Sí |
Una renuncia bien documentada no activa la Ley Bustos; cualquier despido decidido por el empleador sí. Conviene revisar el estado previsional antes de redactar la carta y ordenar el resto del cierre como explica la guía del finiquito para PyME.
El mismo inciso séptimo contempla una excepción estrecha: la obligación de pagar las remuneraciones posteriores al despido no es exigible cuando lo adeudado no excede la cantidad menor entre el 10% de la deuda previsional o 2 unidades tributarias mensuales, y se paga dentro de 15 días hábiles desde la notificación de la demanda.
Es una válvula de escape, no un plan: exige una demanda ya notificada y una deuda marginal. Con dos o tres meses sin pagar no aplica. Lo que sí está al alcance de cualquier empleador es llegar con los documentos correctos.
Hasta la fecha de envío o entrega de la carta certificada que acredita el pago de las imposiciones morosas, acompañada de la documentación de las instituciones previsionales. Antes de ese envío, las remuneraciones se siguen devengando.
No. El artículo 177 del Código del Trabajo obliga al ministro de fe a exigir la acreditación del pago íntegro de las cotizaciones y a dejar constancia de que el finiquito no produce el efecto de poner término al contrato si ese entero no se hizo.
Seis meses contados desde la suspensión de los servicios, según el artículo 510 del Código del Trabajo. Es un plazo propio de la acción de nulidad del despido, distinto del que rige para reclamar un despido injustificado.
No. La exigencia rige para las causales de los artículos 159 números 4, 5 y 6, 160 y 161. La renuncia, el mutuo acuerdo y la muerte del trabajador quedan fuera de esa regla.
La Ley Bustos no castiga el despido: castiga despedir con la casa desordenada. Un mes de cotizaciones postergado por un problema de flujo se transforma, si en ese intervalo hay una desvinculación, en meses de sueldo pagados sin recibir trabajo a cambio, más las cotizaciones de ese período y una posible multa.
En SolutionTax las liquidaciones, el pago previsional y el cierre de contratos los lleva directamente Mauricio Hurtado, contador auditor con magíster en tributación: precio fijo y contabilidad al día desde 2016. El servicio de remuneraciones cubre del contrato al finiquito.
Todo esto queda calculado y respaldado mes a mes en RemuFit, el módulo de remuneraciones que uso con mis clientes.
Si además quieres automatizar el papeleo laboral que se repite, el contador también recomienda Cach-AI, una plataforma chilena de agentes de IA que se crean conversando y corren en tu propio equipo.
Ver el servicio de remuneracionesEscríbele por WhatsApp
Fuentes: BCN: Código del Trabajo, DFL N° 1 (artículos 162, 177 y 510) · BCN: Ley N° 19.631 del 28.09.1999, sobre pago de cotizaciones adeudadas · Dirección del Trabajo: consecuencias de despedir sin cotizaciones pagadas · Dirección del Trabajo, ORD. N° 369: excepción del 10% o 2 UTM.
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona