Usar lo que la ley permite es legítimo; armar actos sin otro sentido que el ahorro, no. La línea la fija el Código Tributario.
La Norma General Antielusión (NGA) permite al SII pedir que una operación se recalifique y se cobre el impuesto que, según él, se evitó con abuso o simulación. Está en los artículos 4° bis a 4° quinquies del Código Tributario y desde noviembre de 2024 opera con reglas nuevas, explicadas en la Circular 31 de 2025 del SII.
1.000 UTM
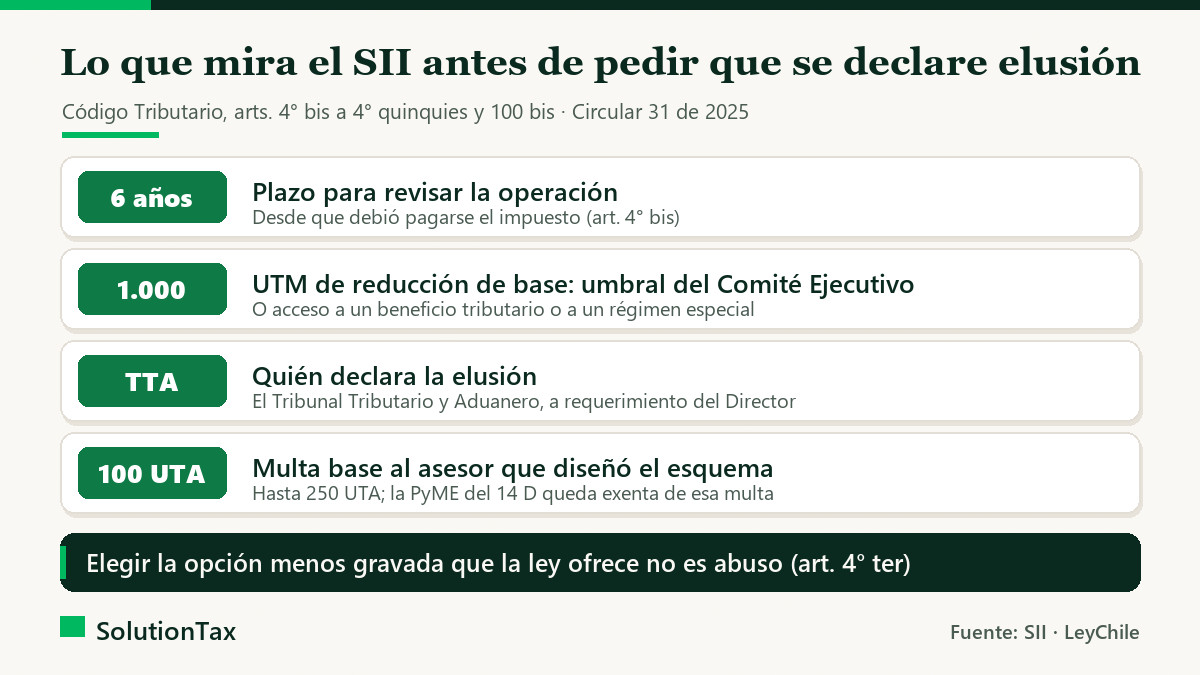
de reducción de la base imponible es el umbral desde el cual un caso de elusión llega al Comité Ejecutivo del SII.
El artículo 4° bis del Código Tributario fija el punto de partida: los impuestos nacen según la naturaleza jurídica de lo que realmente se hizo, cualquiera sea el nombre del contrato. Hay elusión cuando, con abuso o simulación, se eluden los hechos imponibles que fija la ley.
La misma norma protege al contribuyente en dos puntos: el SII debe reconocer la buena fe y la carga de la prueba es del Servicio, no del dueño de la PyME.
La facultad de revisar tiene plazo. Según la Circular 31 de 2025 del SII, que reemplazó a la Circular 65 de 2015, la Ley 21.713 lo amplió a seis años a contar del 1 de noviembre de 2024.
Abuso (artículo 4° ter): se evita el hecho gravado, se reduce la base, se posterga la obligación o se accede a un beneficio mediante actos sin efectos jurídicos o económicos relevantes distintos de los tributarios.
Simulación (artículo 4° quáter): los actos disimulan el hecho gravado, la naturaleza de la obligación, su monto real o su fecha.
La economía de opción protege a la PyME ordenada. El artículo 4° ter dice que es legítima la razonable opción de conductas y alternativas contempladas en la legislación tributaria. Elegir la alternativa menos gravada que la ley ofrece no es abuso.
| Concepto | Abuso | Simulación | Economía de opción |
|---|---|---|---|
| Qué ocurre | Actos sin efectos relevantes fuera de lo tributario | Disimulan el hecho gravado, su monto o su fecha | Se elige una alternativa que la ley contempla |
| Consecuencia | Impuesto eludido más multa del art. 100 bis | Impuesto sobre los hechos reales más multa | Ninguna: es legítima |
La elusión la declara el Tribunal Tributario y Aduanero, a requerimiento del Director del SII y previa recomendación del Comité Ejecutivo (artículos 4° quinquies y 160 bis). Todo parte con una notificación del SII que hay que responder dentro de plazo, igual que un bloqueo de facturación.
Hay un filtro de tamaño: 1.000 UTM de reducción de la base imponible es el umbral desde el cual un caso de elusión llega al Comité Ejecutivo del SII. Con la UTM de octubre de 2026 ($72.151, según el SII) son unos $72 millones. Bajo eso, avanza solo si hubo acceso a un beneficio tributario o a un régimen especial.
Si el tribunal declara abuso o simulación, se cobra el impuesto de los hechos reales, con reajustes e intereses, más la multa del artículo 100 bis. Los giros de la sentencia firme no admiten reclamo; una liquidación común, en cambio, sí se puede impugnar con una RAV.
La multa tiene dos destinatarios. Si un asesor externo diseñó la estructura, paga él: 100 UTA, que suben a 250 UTA si reiteró el diseño o si sus honorarios superaron las 100 UTA. Si no hubo tercero o no se identificó, paga el contribuyente: el 100% de las diferencias de impuesto, con tope de 250 UTA.
La diferencia entre planificar y eludir está en la razón de negocio. El SII mira la secuencia completa de actos, no cada contrato por separado. Cuatro hábitos:
Si recibiste una citación que menciona los artículos 4° bis y siguientes, el plazo ya corre. La asesoría tributaria para PyME de Mauricio incluye revisar la citación, reunir la razón de negocio y responder a tiempo.
Los artículos 4° bis a 4° quinquies del Código Tributario, que permiten al SII pedir al Tribunal Tributario y Aduanero que declare abusivo o simulado un acto y cobre el impuesto eludido más la multa.
No. El artículo 4° ter dice que es legítima la razonable opción entre alternativas que la ley contempla. Hay abuso solo si los actos no producen efectos relevantes distintos del ahorro tributario.
El Tribunal Tributario y Aduanero, a requerimiento del Director del SII y previa recomendación del Comité Ejecutivo. Antes, el SII debe citar al contribuyente y probar el abuso o la simulación.
No como contribuyente: el artículo 100 bis la exime a quienes tributan en la letra D del artículo 14. Sí paga el impuesto eludido con reajustes e intereses, y la multa al asesor sigue aplicando.
Para ordenar los contratos, actas y respaldos que sostienen la razón de negocio de cada operación, el contador también recomienda Cach-AI, una plataforma chilena para crear agentes de IA a medida.
¿Te llegó una citación de NGA o vas a reorganizar tu empresa? Mauricio revisa el caso, documenta la razón de negocio y responde al SII dentro de plazo, con precio fijo y atención directa.
Fuentes: Código Tributario (arts. 4° bis a 4° quinquies, 26 bis, 100 bis y 160 bis) · SII: Circular N° 31 de 2025 · SII: Catálogo de Esquemas Tributarios 2024 · SII: UTM 2026.
Cuéntale tu caso a tu contador por WhatsApp. Responde en lenguaje simple, en un máximo de 48 horas hábiles. La primera conversación es sin costo y sin compromiso.
Mauricio · SolutionTax
En línea ahora
👋 ¡Hola! Soy Mauricio, contador de SolutionTax.
¿En qué te puedo ayudar? Escríbeme por WhatsApp y te respondo en minutos.
Responde en 48 horas hábiles · Confidencial
¿Necesitas calcularlo rápido? Usa las calculadoras tributarias gratuitas (IVA, sueldo líquido, honorarios, finiquito).
¿Cómo prefieres avanzar?
Escríbeme por WhatsAppTe contesta una persona